주식이 온체인 자산이 될 때: 토큰화 주식 시장의 다음 성장 동력
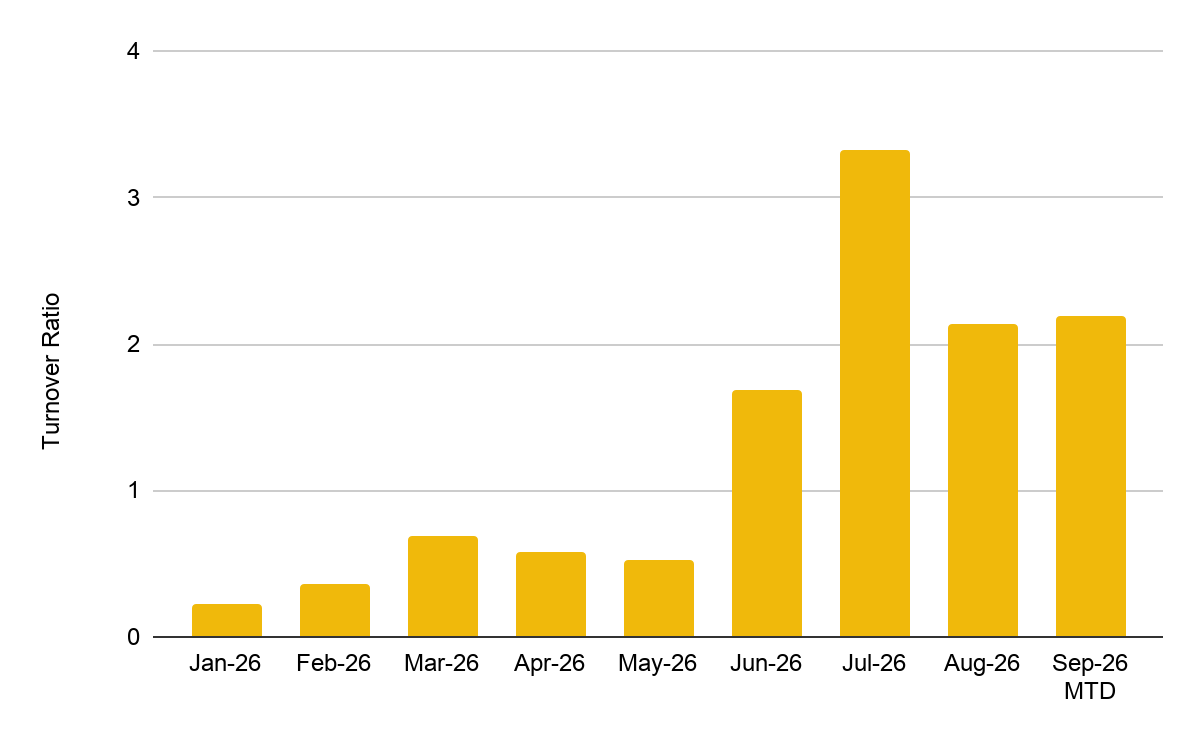
- 거래 활동이 자산 규모보다 빠르게 확대되고 있습니다. 토큰화 주식의 활성 시가총액은 연초 이후 314% 증가한 40억 달러를 기록한 반면, 월간 거래량은 1월 2.37억 달러에서 8월 79억 달러로 증가했습니다. 거래회전율은 1월 0.23배에서 8월 2.14배로 상승했으며, 7월에는 3.32배까지 높아졌습니다.
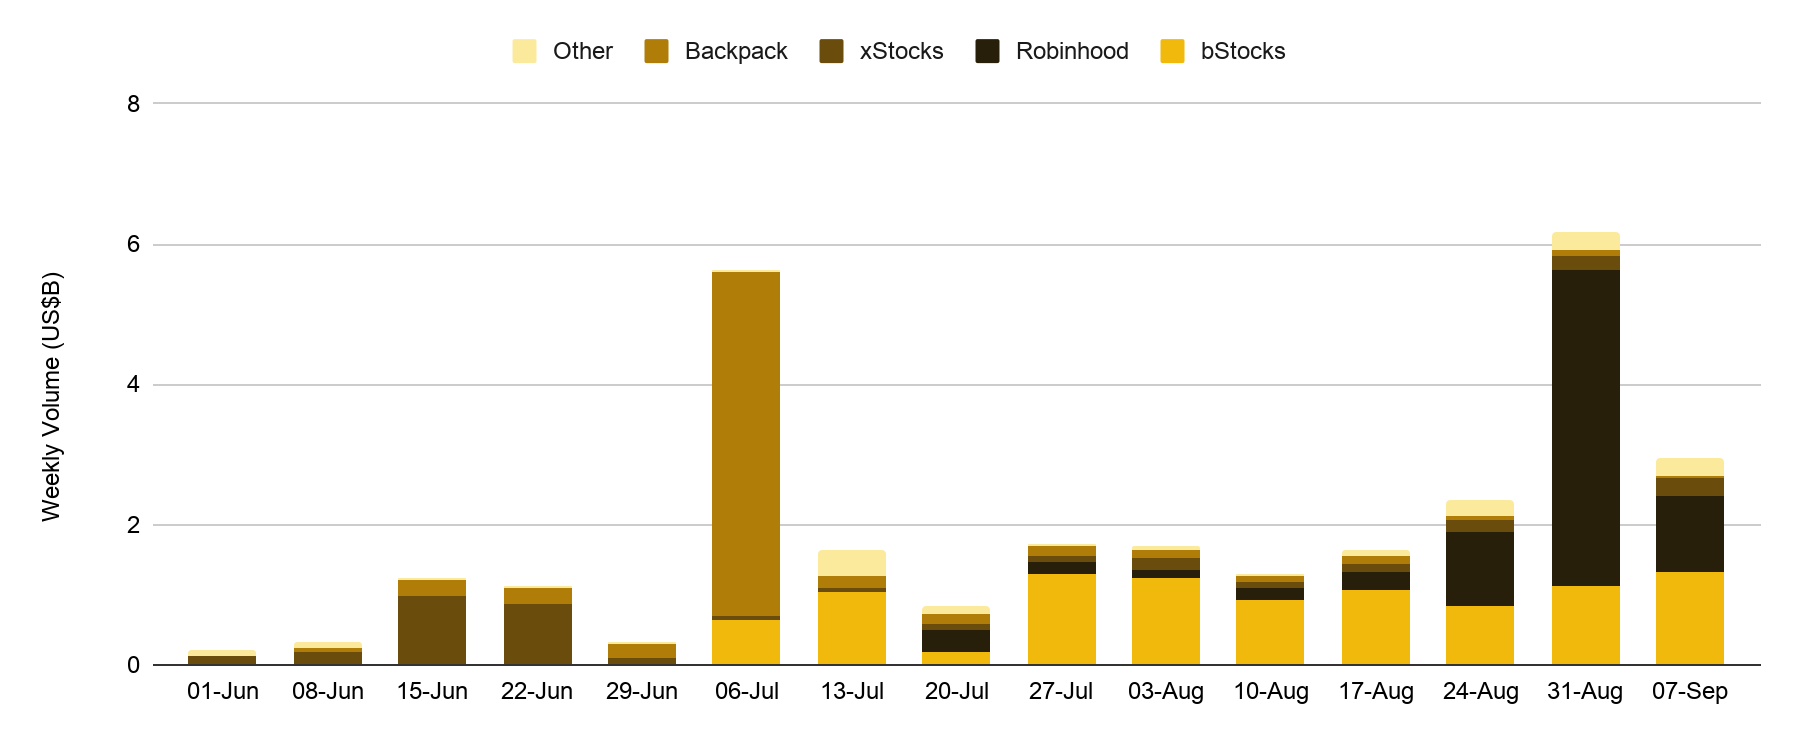
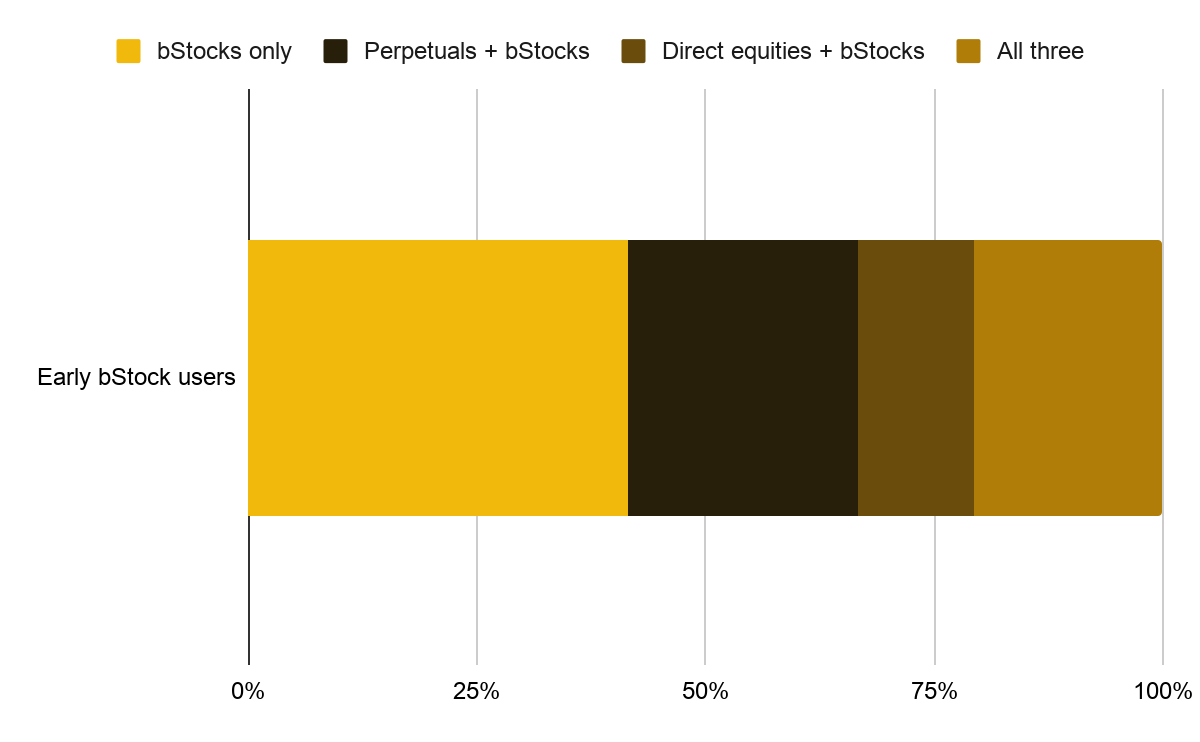
- 유통 채널이 핵심 성장 변수로 부상하고 있습니다. bStocks와 Robinhood가 추적 대상 발행사 거래량에서 차지하는 비중은 6월 0.8%에서 8월 82.3%, 9월 누적 기준 87.8%로 증가했습니다. Binance에서는 초기 bStocks 이용자의 58.5%가 무기한선물 및 직접 주식 거래도 이용한 것으로 나타났습니다. 이는 기존 상품 유통망이 새로운 상품의 도입 속도를 크게 높일 수 있음을 보여줍니다.
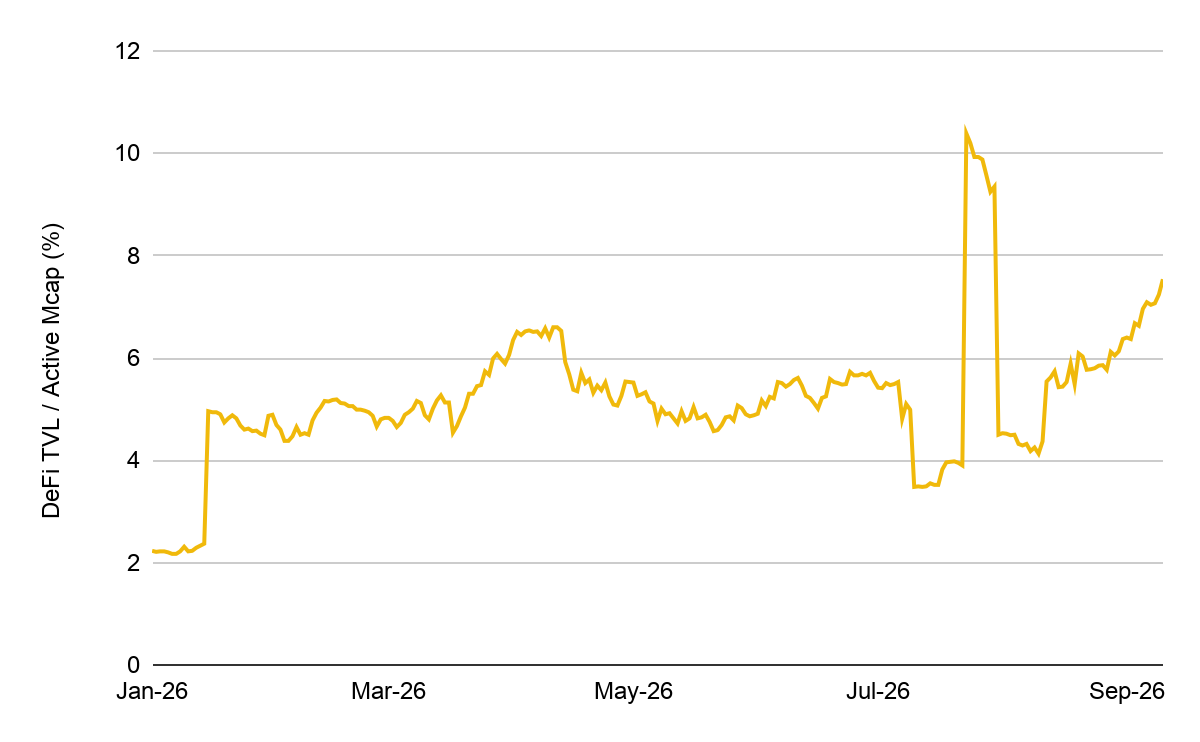
- 활용도가 발행 규모를 따라잡기 시작했습니다. 토큰화 주식의 DeFi 활성 TVL은 연초 2,160만 달러에서 2.891억 달러로 증가했으며, 활성 시가총액 대비 DeFi TVL 비중도 2.2%에서 7.2%로 상승했습니다. 대출, 스마트 컨트랙트 활용, 주식 페어 시장 등 DeFi 인프라가 확장되면서 토큰화 주식은 단순 보유 자산을 넘어 새로운 활용 사례를 만들어가고 있습니다.
거래 활동이 자산 규모보다 빠르게 성장하고 있습니다
토큰화 주식 시장은 단순히 새로운 자산을 발행하는 단계를 넘어섰습니다. 활성 시가총액은 2026년 초 9.65억 달러에서 9월 9일 기준 약 40억 달러로 증가했으며, 전체 온체인 시가총액은 47억 달러에 도달했습니다. 반면 DEX 거래 활동은 이보다 훨씬 빠르게 확대됐습니다. 발행사 기준 월간 거래량은 1월 2.37억 달러에서 8월 79억 달러로 증가해 33배 이상 성장했습니다.
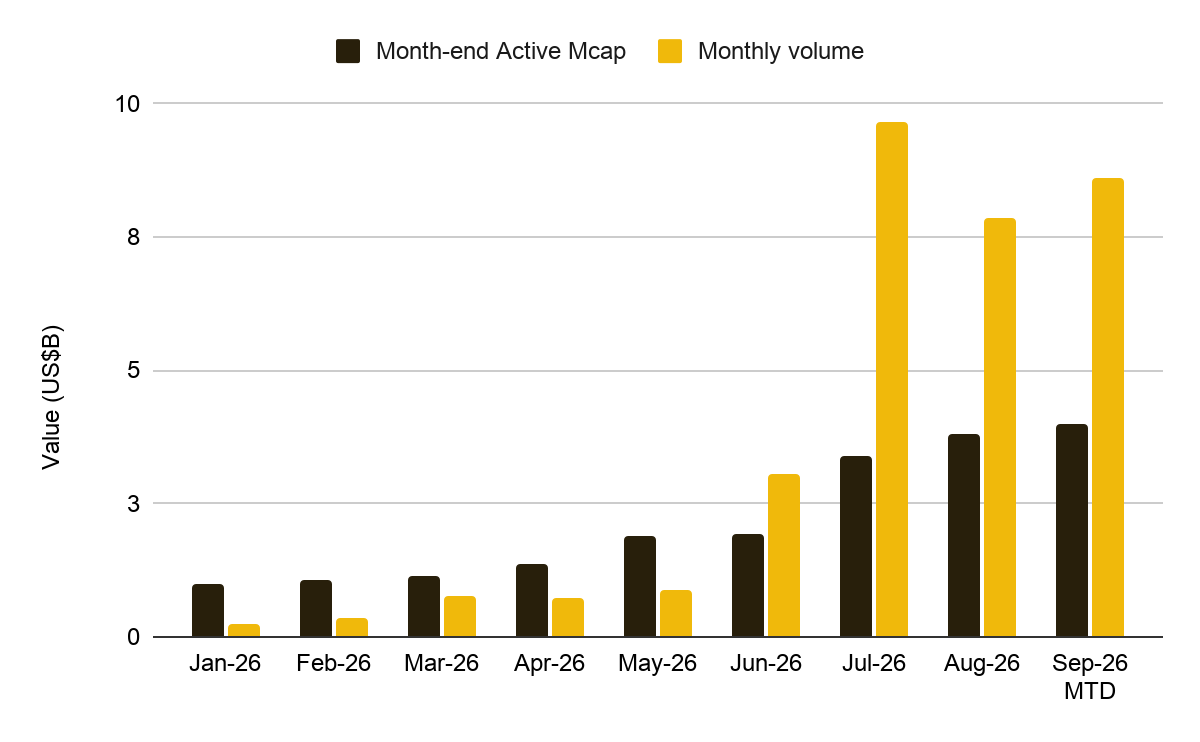
그 결과 거래 강도 역시 크게 높아졌습니다. 월간 거래량은 1월 평균 활성 시가총액의 0.23배 수준이었으나 8월에는 2.14배까지 증가했으며, 7월에는 3.32배를 기록했습니다.
발행보다 유통이 새로운 성장 동력으로 부상하고 있습니다
최근 몇 달간 나타난 가장 큰 변화는 거래 활동이 어느 플랫폼과 발행사에서 발생하고 있는지입니다. 최근 데이터는 유통 채널 확보가 실제 거래 규모 확대로 이어지고 있음을 보여줍니다.
bStocks와 Robinhood 주식이 추적 대상 발행사 거래량에서 차지하는 비중은 6월까지만 해도 0.8%에 불과했습니다. 그러나 합산 비중은 7월 34.3%, 8월 82.3%, 9월 누적 기준 87.8%까지 증가했습니다. 거래 구성도 점차 다변화되고 있습니다. bStocks 내 거래량이 여러 종목으로 분산되면서 거래량 상위 5개 토큰의 합산 비중은 98.7%에서 84.6%로 하락했고, QQQ의 거래량 비중도 95.2%에서 66.0%로 낮아졌습니다.
이러한 변화는 네트워크 수준에서도 확인됩니다. BNB Chain과 Robinhood Chain의 합산 거래량 비중은 6월 추적 대상 체인 거래량의 2.3%에 불과했지만 7월 39.3%, 8월 83.0%로 증가했습니다. 9월 누적 기준 합산 점유율은 88.2%에 달했습니다. 즉 유통 채널의 변화가 발행사별 점유율뿐 아니라 토큰화 주식 거래가 실제로 결제되고 처리되는 네트워크의 구성까지 바꾸고 있습니다.
이러한 변화가 빠르게 나타날 수 있는 이유는 이용자 행동에서 더욱 분명하게 확인됩니다. 초기 bStocks 이용자의 58.5%는 무기한선물 및 직접 주식 거래를 함께 이용한 경험이 있었으며, bStocks만 이용한 사용자는 41.5%였습니다. 특히 SPCX 무기한선물 거래자의 경우 8.6%가 bStocks 이용자로 전환된 반면, 직접 주식 거래로 전환된 비율은 0.6%에 불과했습니다.
이는 기존 거래 상품을 통해 형성된 사용자 관계가 토큰화 상품의 신규 이용자 확보 채널로 작동할 수 있음을 의미합니다. 각각의 신규 상품이 독립적으로 사용자 기반을 처음부터 구축할 필요가 없다는 점에서 유통망 자체가 중요한 경쟁력이 될 수 있습니다.
온체인 활용도가 측정 가능한 수준으로 증가하고 있습니다
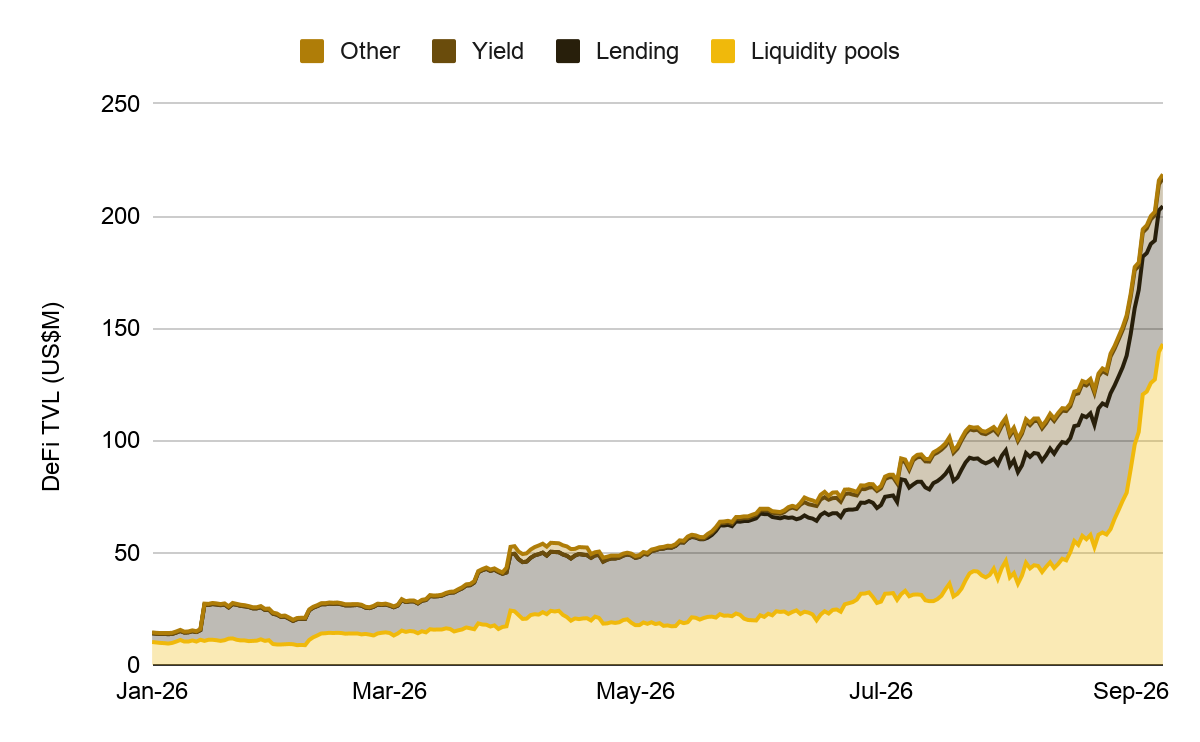
두 번째 주요 변화는 단순한 소유에서 실제 활용으로의 이동입니다. 토큰화 주식의 DeFi 활성 TVL은 연초 2,160만 달러에서 9월 9일 2.891억 달러로 증가해 1,242% 성장했습니다. 같은 기간 활성 시가총액 대비 DeFi TVL 비중도 2.2%에서 7.2%로 상승했습니다.
DeFi TVL의 구성은 토큰화 주식이 실제로 어떤 용도로 사용되고 있는지를 보여줍니다. 전체 TVL의 65.4%는 유동성 풀, 28.1%는 대출에 배치돼 있으며, 수익률 토큰화가 5.7%, 기타 용도가 0.8%를 차지합니다. 네트워크별로는 BNB Chain, Robinhood Chain, Solana가 전체 시장의 90%를 차지해 TVL 역시 소수 네트워크에 집중돼 있습니다.
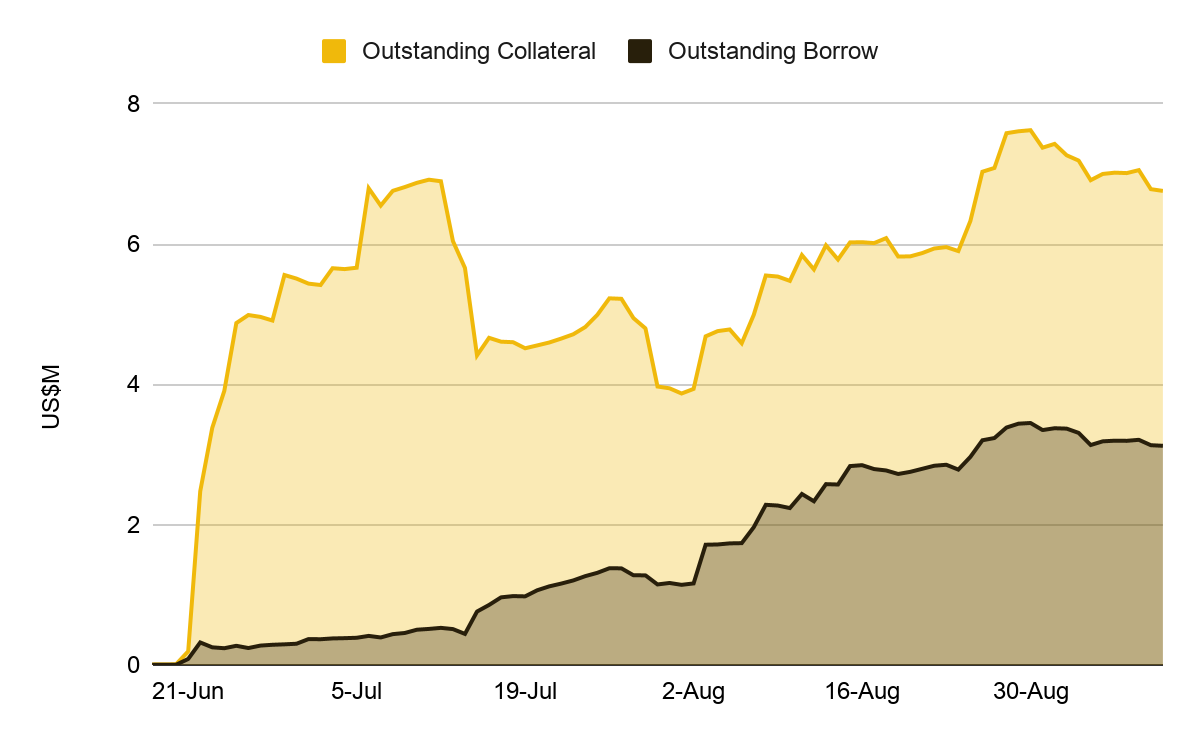
bStocks는 이 시장이 어떻게 성장하고 있는지를 보여주는 초기 사례입니다. 예치 담보 대비 미상환 대출 비율은 6월 말 5.5%에서 9월 10일 46.2%로 상승했습니다. 약 680만 달러 상당의 담보를 기반으로 약 310만 달러가 대출된 상태입니다.
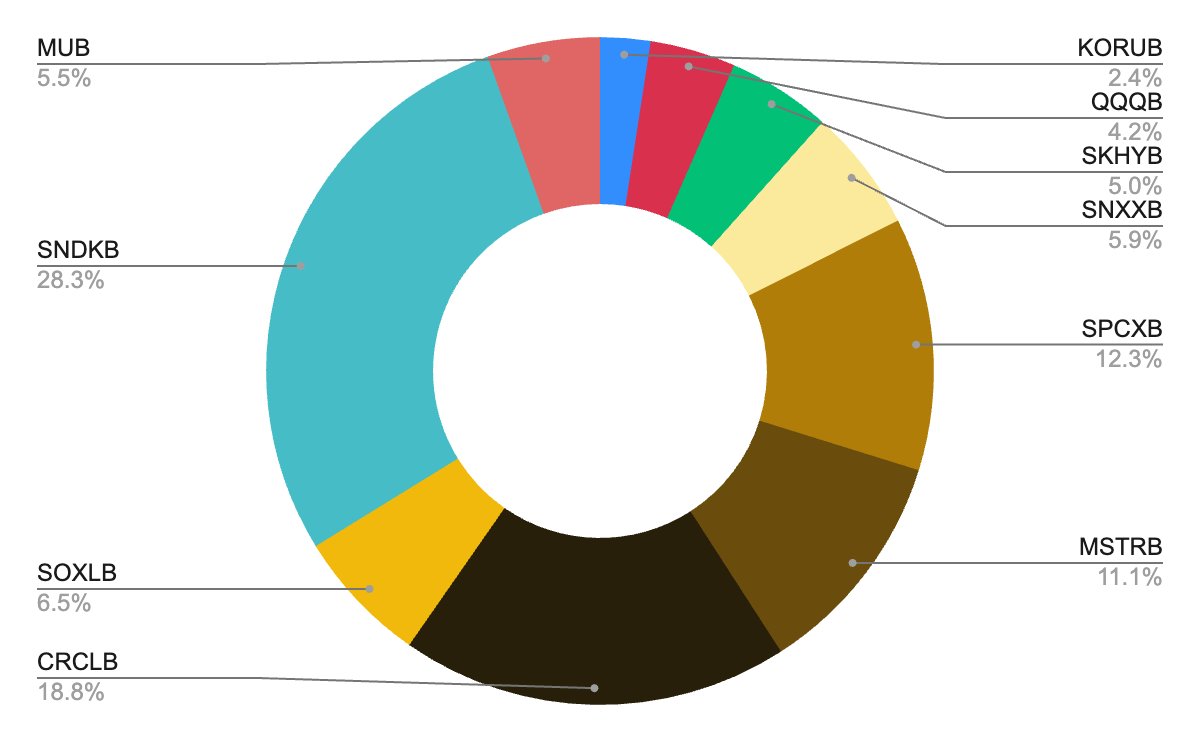
여러 개별 bStocks에서도 스마트 컨트랙트 활용이 나타나고 있습니다. 관측된 공급량 대비 스마트 컨트랙트 배치 비율 가운데 가장 높은 수치는 28.3%였으며, 그 뒤를 18.8%와 12.3%가 이었습니다.
이 수치 자체는 전체 시장과 비교하면 아직 크지 않습니다. 그러나 시장을 평가하는 기준이 변하고 있다는 점을 보여줍니다. 이제 중요한 질문은 얼마나 많은 주식이 토큰화됐는지가 아니라, 온체인에 올라온 자산 가운데 실제로 얼마나 많은 비중이 적극적으로 활용되고 있는가로 이동하고 있습니다.
주식 페어 밈코인이 새로운 거래량 동력으로 부상하고 있습니다
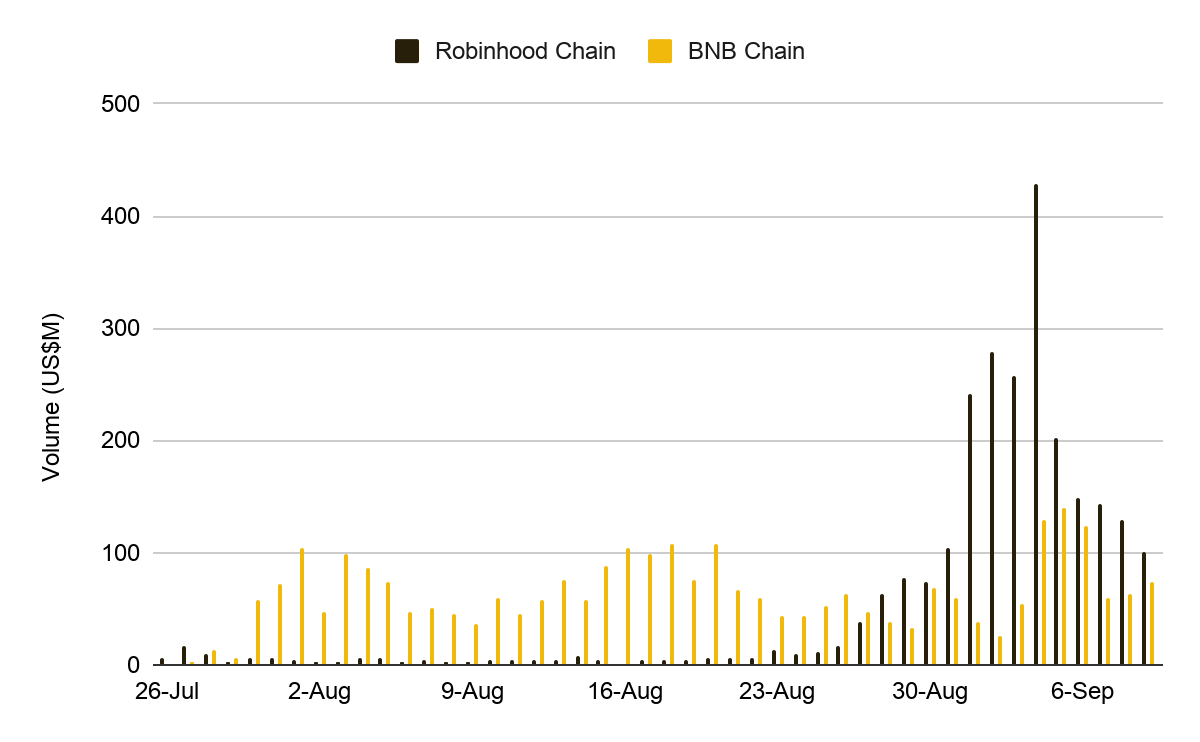
토큰화 주식은 직접적인 주식 토큰 거래가 아닌 다른 시장에서도 거래 활동을 만들어내기 시작했습니다. 이러한 흐름은 특히 BNB Chain과 Robinhood Chain에서 두드러집니다.
7월 26일부터 9월 9일까지 주식 페어 밈코인 시장에서는 Robinhood Chain에서 약 24.9억 달러, BNB Chain에서 약 29억 달러의 거래량이 발생했습니다.
이러한 유동성 풀에서는 주식 토큰 자체가 다른 토큰과 교환됩니다. SQD의 온체인 분석에 따르면 Robinhood Chain 표본에서 2026년 8월 30일까지 누적된 주식 토큰 DEX 거래량 가운데 7.112억 달러, 즉 32.1%가 다른 토큰과의 거래에서 발생했으며 대부분은 밈코인과의 거래였습니다.
따라서 토큰화 주식은 단순한 투자 대상에서 나아가 크립토 고유 거래에서 기준 자산(quote asset) 역할까지 수행하기 시작했습니다. 이는 장기 보유 목적의 주식 수요가 같은 비율로 증가하지 않더라도 토큰화 주식의 거래회전율을 높일 수 있습니다.
결론
토큰화 주식 시장은 단순한 발행 확대 단계를 넘어 실제 거래와 활용이 성장의 중심이 되는 단계로 이동하고 있습니다. 활성 시가총액보다 거래량이 훨씬 빠르게 증가하고 있으며, bStocks와 Robinhood 사례는 기존 거래 인프라와 사용자 기반을 보유한 플랫폼이 토큰화 주식의 유통을 빠르게 확대할 수 있음을 보여줍니다.
동시에 DeFi TVL, 담보대출, 스마트 컨트랙트 활용, 주식 페어 시장이 확대되면서 토큰화 주식은 단순한 온체인 소유권 표현을 넘어 실제 금융 활동에 활용되는 자산으로 진화하고 있습니다.
향후 시장의 핵심 평가 기준도 얼마나 많은 주식을 토큰화했는지가 아니라, 얼마나 넓게 유통되고 얼마나 자주 거래되며 온체인에서 얼마나 적극적으로 활용되는지로 이동할 가능성이 높습니다.
면책 고지: 본 콘텐츠는 일반 정보 제공 및 교육 목적만을 위해 "있는 그대로" 제공되며, 어떠한 종류의 진술이나 보증도 포함하지 않습니다. 본 콘텐츠는 금융, 법률 또는 기타 전문 자문으로 해석되어서는 안 되며, 특정 상품이나 서비스의 구매를 권유하기 위한 목적도 아닙니다. 필요할 경우 적절한 전문 자문가로부터 별도의 조언을 구하시기 바랍니다. 본 콘텐츠가 제3자 기고자에 의해 제공된 경우, 해당 견해는 제3자 기고자의 의견이며 고팍스의 견해를 반드시 반영하는 것은 아닙니다. 가상자산 가격은 변동성이 클 수 있습니다. 투자금의 가치는 하락하거나 상승할 수 있으며, 투자 원금을 회수하지 못할 수도 있습니다. 투자 결정에 대한 책임은 전적으로 본인에게 있으며, 고팍스 아카데미는 귀하에게 발생할 수 있는 어떠한 손실에 대해서도 책임을 지지 않습니다.