AI 붐을 넘어서: 지출과 실제 성장으로의 전환
- AI 성능 단위당 비용은 하락하는 반면 사용량은 증가하고 있습니다. 이는 33~38% 수준의 인프라 마진을 기록하고 있는 하이퍼스케일러에 유리하게 작용합니다.
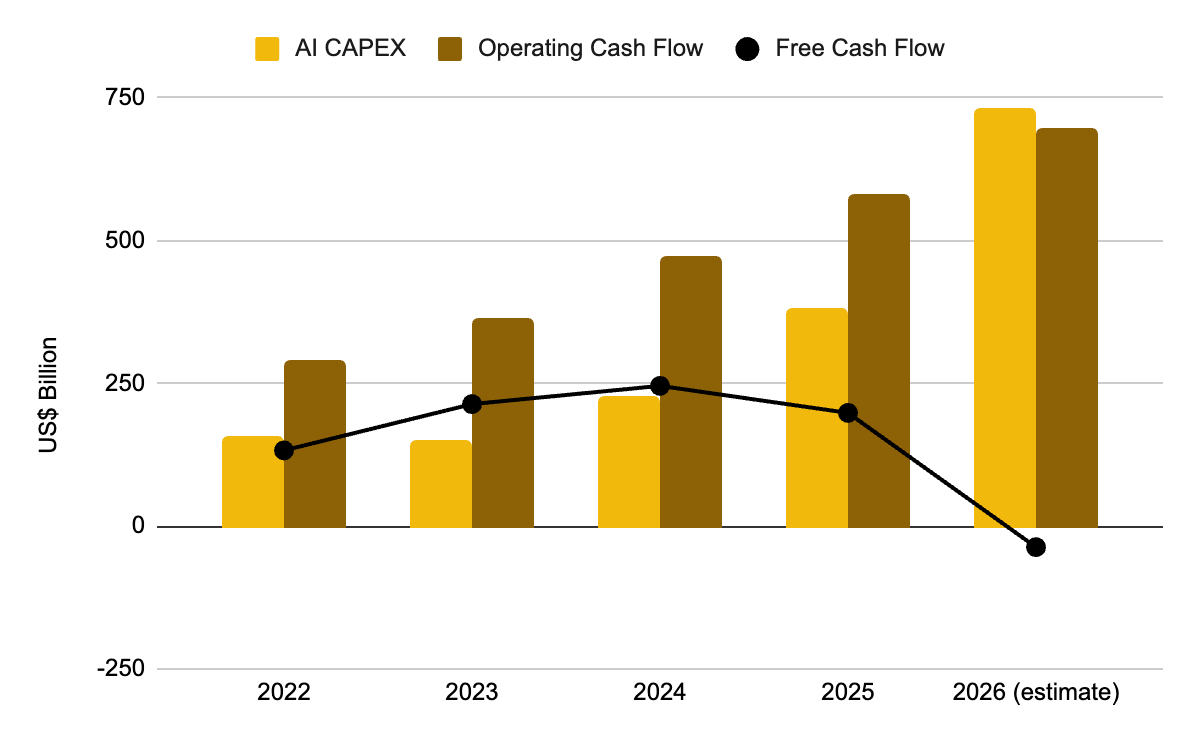
- 영업현금흐름 대비 CAPEX 비율은 2023년 41%에서 2026년 약 105%까지 상승했습니다. 합산 잉여현금흐름은 적자로 전환했으며, 부족분은 부채로 충당되고 있습니다.
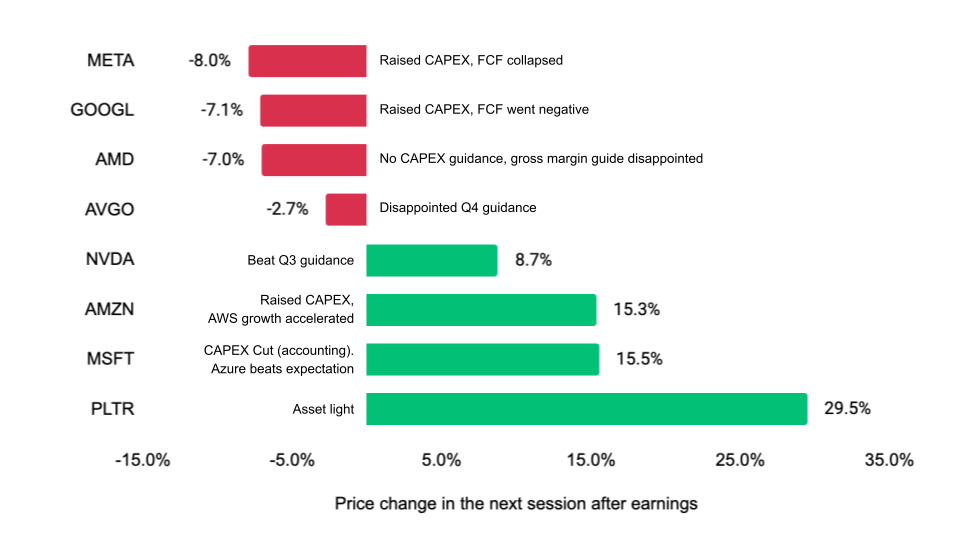
- 시장은 이제 매출 전환으로 이어지지 않는 지출을 페널티로 평가하고, 실제 AI 매출 성장을 보이는 기업을 보상하고 있습니다.
토큰 극대화 경쟁의 종료
2분기는 토큰 사용량 증가가 곧바로 모델 레이어의 매출 증가로 이어진다는 가정이 끝난 시점이었습니다.
기업들은 단순한 토큰 소비량이 생산성과 선형적으로 연결되지 않는다는 점이 명확해지자 더 이상 토큰 사용량 자체를 극대화하는 전략을 추구하지 않기 시작했습니다.
같은 기간 에이전틱 AI 도입은 빠르게 증가했습니다. 에이전트 환경에서는 다른 특성이 중요합니다. 핵심은 완료된 작업당 얼마나 효율적으로 토큰을 사용하는가입니다.
이에 따라 프런티어 모델 개발의 방향도 순수 추론 벤치마크 경쟁에서 벗어나 다음 영역으로 이동했습니다.
- 에이전틱 코딩
- 메모리 아키텍처
- 더 저렴한 플래시 티어 추론
사용량 데이터는 명확합니다. OpenRouter를 통해 처리된 토큰 규모는 2026년 9월 초 주간 137조 개까지 증가했습니다. 이는 2026년 초 대비 약 20배 높은 수준입니다.
오픈웨이트 모델은 OpenRouter를 통해 처리되는 프로덕션 추론 토큰의 절반 이상을 차지했습니다. 직전 OpenRouter 조사에서 약 3분의 1 수준이었던 것과 비교하면 크게 증가한 수치입니다. 현재 사용량 상위 5개 모델 역시 모두 오픈웨이트 모델입니다.이들 모델은 약 90% 수준의 성능 동등성을 제공하면서도 호출당 비용은 약 6분의 1에 불과합니다.
Stripe는 동일한 일일 5,000만 건의 호출을 처리하면서 GPU 사용량을 기존의 3분의 1로 줄였고, 추론 비용을 73% 절감했습니다. 그 결과 성장의 경제적 가치를 누가 가져가는지가 분리되고 있습니다. 기업들은 이제 작업 특성에 따라 모델을 라우팅합니다.
저렴한 오픈웨이트 토큰은 장시간 실행되는 에이전틱 워크로드의 경제성을 확보하는 핵심 요소입니다. 에이전트는 한 작업에 수백 개가 아니라 수천 개의 토큰을 소비하기 때문입니다.
성능 단위당 비용은 낮아지는 반면 사용량은 증가하는 구조는 33~38% 수준의 인프라 마진을 확보하고 있는 하이퍼스케일러에는 유리합니다. 반면 모델 자체를 판매하는 사업자에게는 훨씬 더 어려운 환경입니다.
자본적지출이 영업현금흐름을 추월
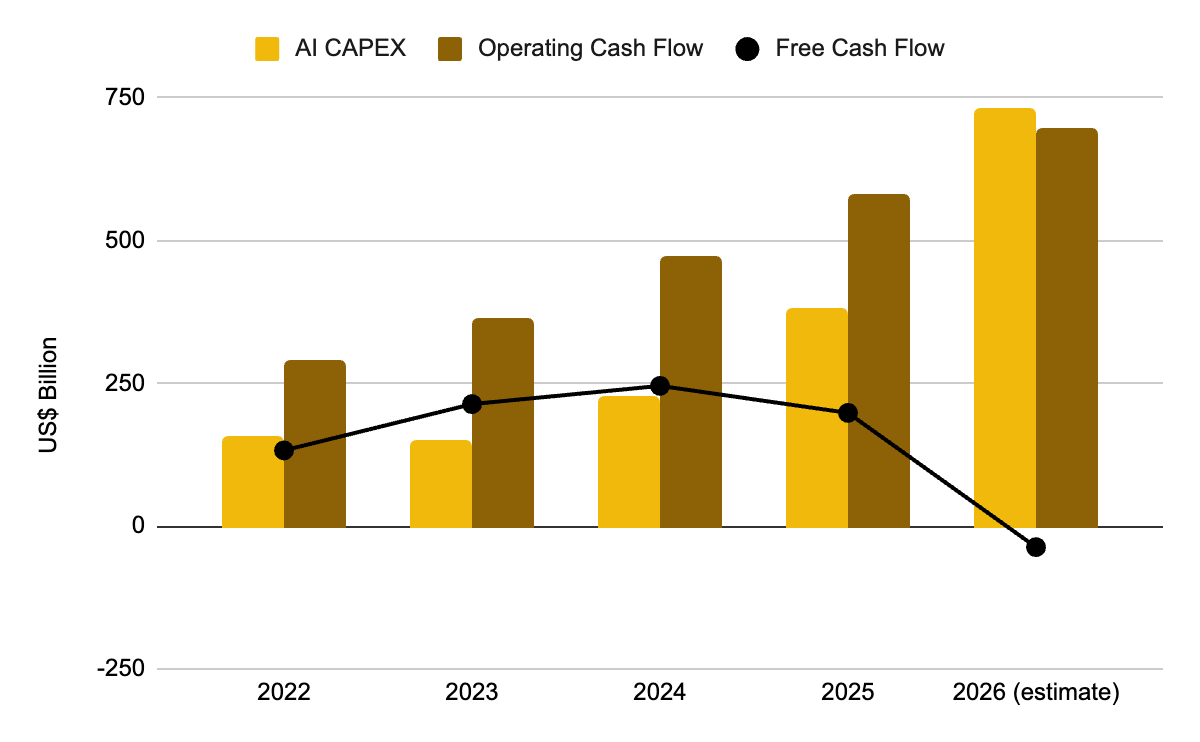
미국 주요 클라우드 사업자의 2026년 합산 자본적지출 가이던스는 금융리스와 선급금을 포함하는지 여부에 따라 현재 7,250억~8,000억 달러 수준입니다. 하지만 절대적인 지출 규모보다 더 중요한 것은 그 이면의 비율입니다.
5개 주요 기업의 영업현금흐름 대비 자본적지출 비율은 2023년 41%에서 2026년 약 105%까지 상승했습니다. 즉 이들 기업은 현재 사업에서 창출하는 현금보다 더 많은 금액을 인프라 용량 확충에 지출하고 있습니다.
이 영향은 잉여현금흐름에 즉각적으로 나타났습니다.
- Alphabet은 해당 분기 -59억 달러의 FCF를 기록했습니다. 상장 이후 첫 분기 적자입니다.
- Meta의 FCF는 전년 동기 85억 달러에서 7.84억 달러로 감소했습니다.
- Amazon은 최근 12개월 기준 -76억 달러를 기록했습니다.
- Oracle은 2026 회계연도 동안 237억 달러의 현금을 사용했습니다.
5개 기업의 합산 FCF는 2024년 +2,460억 달러에서 2026년 약 -370억 달러로 전환했습니다. 이번 사이클에서 처음으로 연간 합산 FCF가 적자로 돌아선 것입니다.
내부 현금이 소진되면서 외부 자금조달이 그 역할을 대신하고 있습니다. 하이퍼스케일러의 자본적지출 중 부채로 조달되는 비중은 FY2024 9%에서 2026년 중반까지 최근 12개월 기준 32%로 상승했습니다. 이들 기업의 합산 부채는 약 7,000억 달러에 달합니다.
BIS의 분석에서 주목할 점은 AI 사모신용 대출의 스프레드가 약 6.2%p로, 비AI 차입자에게 적용되는 수준과 유사하다는 것입니다. 즉 주식시장은 이미 AI 투자 리스크를 가격에 반영하기 시작했지만, 신용시장은 아직 이를 충분히 반영하지 않고 있습니다.
수요 신호는 압도적
세 기업에서 동일한 패턴이 나타나고 있습니다.
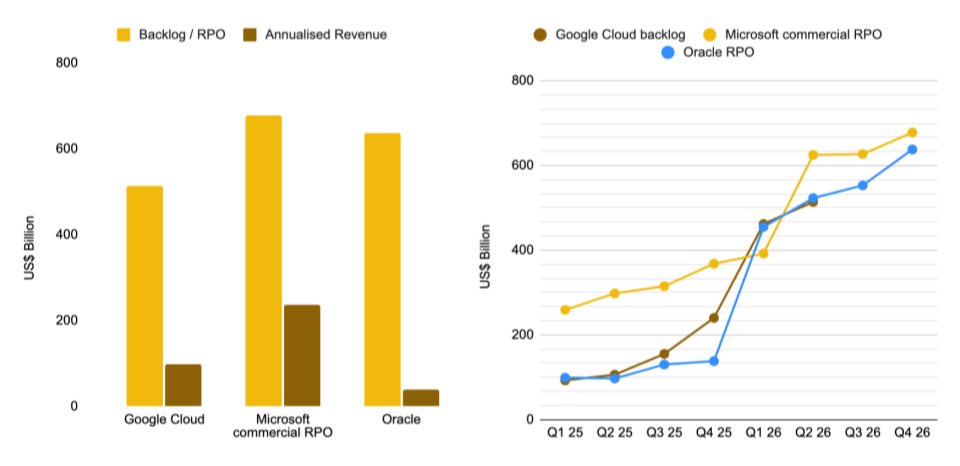
- Google Cloud 매출은 82% 증가한 248억 달러를 기록했으며, 영업이익률은 20.7%에서 35.6%로 상승했습니다. 수주잔고는 5,140억 달러에 달합니다. 분당 처리 토큰 수도 직전 분기 160억 개에서 220억 개로 증가했습니다.
- Microsoft의 상업용 잔여계약가치(RPO)는 84% 증가한 6,780억 달러를 기록했습니다. Azure는 43% 성장했으며, Microsoft 365 Copilot 유료 좌석은 3,000만 개를 넘어섰습니다.
- Oracle의 RPO는 6,380억 달러로 363% 증가했습니다. 그러나 회사 공시에 따르면 이 가운데 향후 12개월 내 매출로 전환되는 비중은 약 12%에 불과하며, 약 20%는 5년 이후에야 매출로 인식될 예정입니다.
모델 기업 측에서는 Anthropic이 약 470억 달러의 연환산 매출, OpenAI가 약 250억 달러 수준을 기록하고 있습니다. 두 회사 모두 여전히 적자이며, 동시에 IPO 후보군에 올라 있습니다.
Goldman Sachs는 2030년까지 토큰 사용량이 24배 증가할 것으로 전망합니다.
그럼에도 같은 시점 에이전틱 AI를 사용하는 지식근로자의 비중은 12%에 불과할 것으로 예상합니다. 이 모든 숫자는 실제로 매우 큽니다.
문제는 이 중 빠르게 실현되는 숫자는 많지 않다는 점입니다. 이 시차가 핵심입니다. 수주잔고도 실재하고, 자본적지출도 실재합니다.
그러나 하이퍼스케일러와 프런티어 AI 랩은 이제 계약된 수요를 실제 매출로 충분히 빠르게 전환해야 합니다. 기초 인프라 자산의 감가상각 기간이 4~6년에 불과하기 때문에, 투자 규모를 정당화할 만큼 빠른 수익화가 필요합니다.
시장의 반응 함수
투자자들은 이미 이러한 요소를 가격에 반영하기 시작했습니다. 최근 실적 발표 시즌은 이를 명확하게 보여줍니다. 지수 전체의 평균 수치만 보면 변화가 작아 보입니다.
EPS가 시장 예상치를 상회한 기업은 평균 +0.6% 상승했습니다. 최근 5년 평균인 +1.0%보다 낮습니다. 반대로 EPS가 예상치를 하회한 기업은 평균 -2.5% 하락했습니다. 최근 5년 평균인 -3.0%보다는 낙폭이 작았습니다.
양 방향 모두 반응이 평소보다 완만했습니다. 그러나 AI 관련 기업 내부에서는 종목별 차별화가 매우 강했습니다. 실적 발표 이후 첫 정규 거래일 기준으로 보면 구분은 명확합니다.
Alphabet은 전체 매출이 24%, 클라우드 매출이 82% 성장했음에도 7.13% 하락했습니다. 이유는 사실상 하나였습니다. 회사가 CAPEX 가이던스를 상향했기 때문입니다. Meta 역시 EPS 부진에 추가 CAPEX 상향, 그리고 FCF가 7.84억 달러에 그친 영향이 겹치면서 7.95% 하락했습니다.
반대편의 사례는 더욱 극명합니다. Microsoft는 Azure 성장률 43%, RPO 증가율 84%를 기록한 동시에 2026년 CAPEX 전망을 소폭 낮추면서 15.51% 상승했습니다. 이는 2008년 이후 Microsoft의 최대 일일 상승률이었습니다. Amazon은 CAPEX를 2,200억 달러까지 늘렸음에도 15.32% 상승했고 시가총액 3조 달러를 넘어섰습니다.
이유는 AWS 성장률이 37%로 재가속했기 때문입니다. Nvidia는 8.74%, Palantir는 29.45% 상승했습니다. Palantir는 인프라 CAPEX 부담이 사실상 거의 없는 기업입니다.
시장이 적용하는 규칙은 단순해졌습니다. 지출이 매출 전환의 증거와 함께 나타나지 않는다면 부채와 같은 부담으로 평가됩니다. 동일한 CAPEX 상향도 Alphabet에서는 페널티를 받았고 Amazon에서는 보상을 받았습니다.
2026년은 시장이 확산되는 해
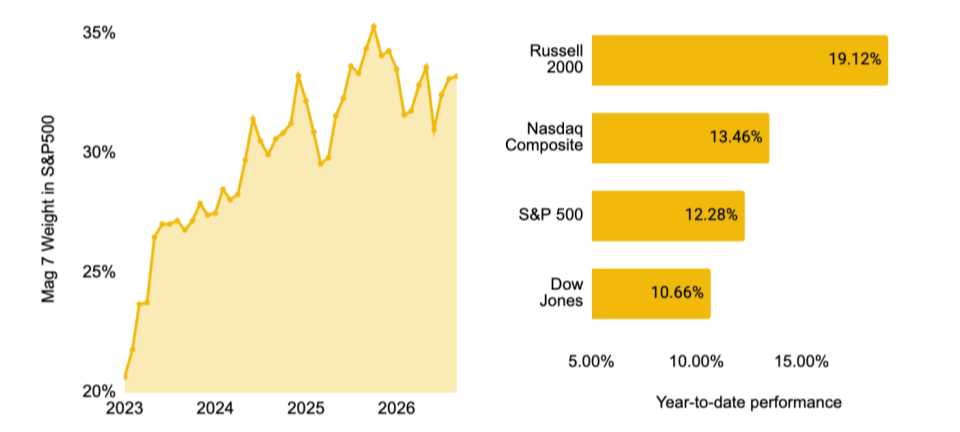
시장 집중도는 정점을 지나 완화되고 있습니다. Magnificent Seven의 S&P 500 내 비중은 2025년 10월 약 35.3%에서 2026년 9월 33.2%로 하락했습니다.
8월 말 기준 연초 대비 수익률은 다음과 같습니다.
- S&P 500: +12.28%
- Nasdaq Composite: +13.46%
- Russell 2000: +19.12%
가장 중요한 숫자는 소형주입니다. Russell 2000의 강세는 AI 투자 테마가 메가캡 소프트웨어에 더욱 집중되는 것이 아니라, 산업재·전력·기타 2차 수혜 업종으로 확산되고 있음을 시사합니다.
동일가중 지수는 시가총액 가중 지수를 약 3.6%p 상회하고 있습니다. 이는 초기의 가장 쉬운 상승 구간을 지난 뒤 자금이 베타가 높은 2차·3차 수혜주로 이동할 때 나타나는 전형적인 모습입니다.
다만 밸류에이션 측면에서 추가 확산의 여력은 제한적입니다. 현재 지수의 선행 PER은 19.6배입니다. 이는 최근 5년 평균 19.9배보다 소폭 낮지만, 10년 평균 19.0배보다는 높습니다.
할인율 환경도 우호적이지 않습니다.
- 실효 연방기금금리: 3.63%
- 미국 10년물 국채금리: 4.77%
실질적인 결론은 지난해와 반대로 바뀌었습니다. 2026년은 소수 종목으로 집중되는 시장이 아니라 상승이 확산되는 시장이며, 패시브 투자자의 AI 초과 비중도 확대가 아니라 축소 방향으로 움직이고 있습니다.
Binance 투자자 투자 범위를 확대
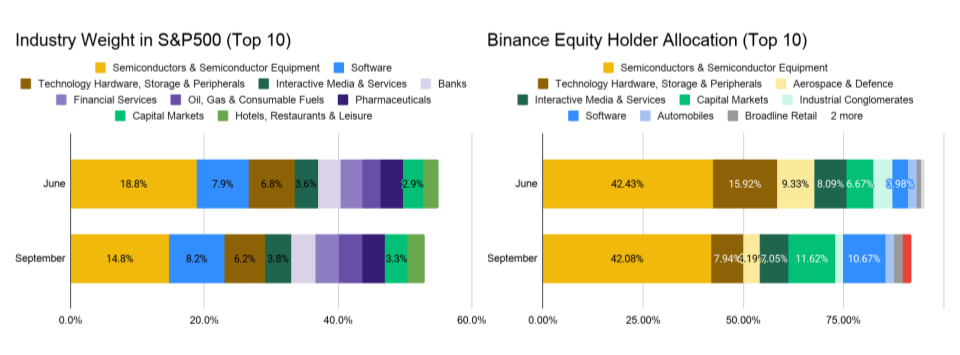
2026년 6월 말과 9월 4일의 두 시점을 비교하면 같은 기간 지수 구성과 Binance 이용자의 주식 보유 구성이 어떻게 변화했는지 확인할 수 있습니다. 두 집단 모두 동일한 방향으로 움직였습니다.
S&P 500 내 반도체 비중은 18.8%에서 14.8%로 하락했고, 기술 하드웨어 비중도 6.8%에서 6.2%로 낮아졌습니다. Binance에서 직접 주식을 보유한 투자자들도 같은 방향으로 움직였지만 변화폭은 더 컸습니다.
기술 하드웨어 비중은 15.92%에서 7.94%로 절반 가까이 감소했습니다. 지수 내 거의 모든 다른 산업의 비중은 소폭 증가했습니다. 이것이 실제로 시장이 확산될 때 나타나는 모습입니다.
하나의 새로운 테마로 자금이 몰리는 것이 아니라, 하나의 과도하게 집중된 테마에서 벗어나 여러 업종으로 자금이 재분배됩니다.
다만 지수와 Binance 투자자가 차이를 보인 부분은 자금이 이동한 목적지입니다. Binance 투자자는 다음 업종의 비중을 계속 축소했습니다.
- 항공우주 및 방산
- 인터랙티브 미디어 및 서비스
- 산업재
반면 다음 업종에는 자금을 추가했습니다.
- 자본시장
- 소프트웨어
- 일반 소매
Binance 투자자와 벤치마크 사이에는 세 가지 주요 차이가 있습니다.
첫째, 반도체 비중이 42.08%로 여전히 크게 오버웨이트돼 있습니다.
둘째, 자본시장 업종 비중이 높습니다. 이는 S&P 500에서는 나타나지 않는 크립토 인접 투자 선호도를 반영합니다.
셋째, 포트폴리오 집중도가 훨씬 높습니다.
Binance 투자자의 상위 10개 산업이 전체 포트폴리오의 약 92%를 차지하는 반면, S&P 500은 상위 10개 산업의 비중이 약 53%입니다.
월간 자금 흐름은 로테이션이 실시간으로
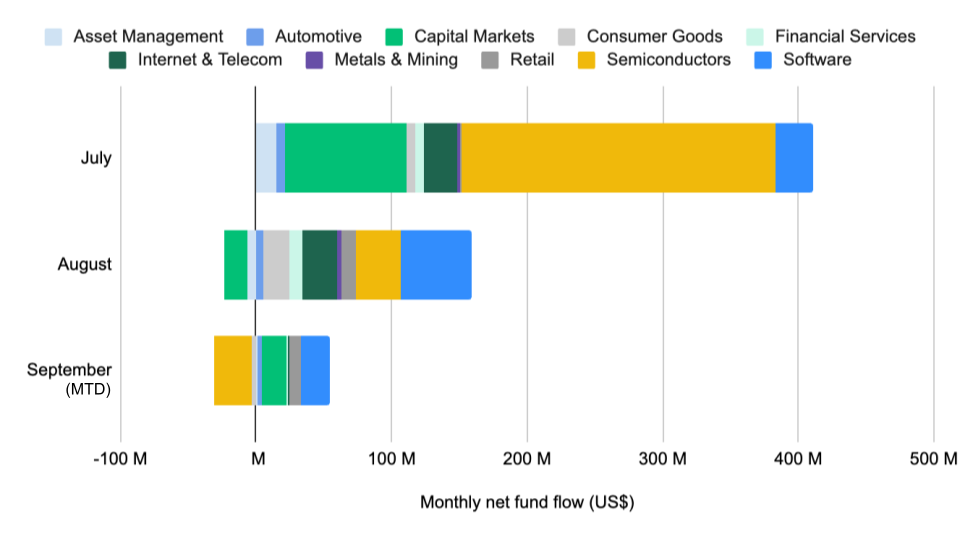
월간 순자금 흐름도 동일한 시장 확산 흐름을 보여주며, 투자자의 포지션 변화가 어느 시점에 발생했는지를 월별로 확인할 수 있습니다.
- 7월: 투자자들은 여전히 AI 투자 테마에 집중돼 있었으며 실적 시즌을 앞두고 낙관적인 포지션을 유지했습니다. 대부분의 투자자는 7월 말 조정을 매수 기회로 활용했습니다. 순유입의 대부분은 반도체와 자본시장 업종에 집중됐습니다.
- 8월: 투자자들의 태도는 보다 신중해졌습니다. 자본시장 관련 종목에서 차익실현이 나타났고, 반도체 매수는 이어졌지만 그 속도는 크게 둔화했습니다. 반면 소프트웨어로의 유의미한 로테이션이 발생했습니다. 전체 순자금 유입 규모는 약 절반으로 감소했습니다.
- 9월 현재: 반도체에서 해당 기간 중 처음으로 월간 순유출이 나타났습니다. 장기금리 상승이 위험자산에 부담을 준 영향입니다. 다만 중요한 단서가 있습니다. 해당 데이터는 9월 첫째 주만 포함하고 있으며, 향후 Fed의 금리 결정에 따라 흐름이 빠르게 반전될 수 있습니다.
세 달을 함께 보면 하나의 명확한 흐름이 나타납니다. 분기 초에는 AI 하드웨어에 집중돼 있던 포트폴리오가 분기 후반으로 갈수록 소프트웨어, 자본시장, 2차 수혜 업종으로 분산되고 있습니다.
이는 주가지수에서 나타나는 움직임과 동일합니다. 다만 서로 다른 투자자 집단을 통해, 그리고 더 빠른 속도로 진행되고 있습니다.
거래량은 이미 보유하고 있는 업종으로
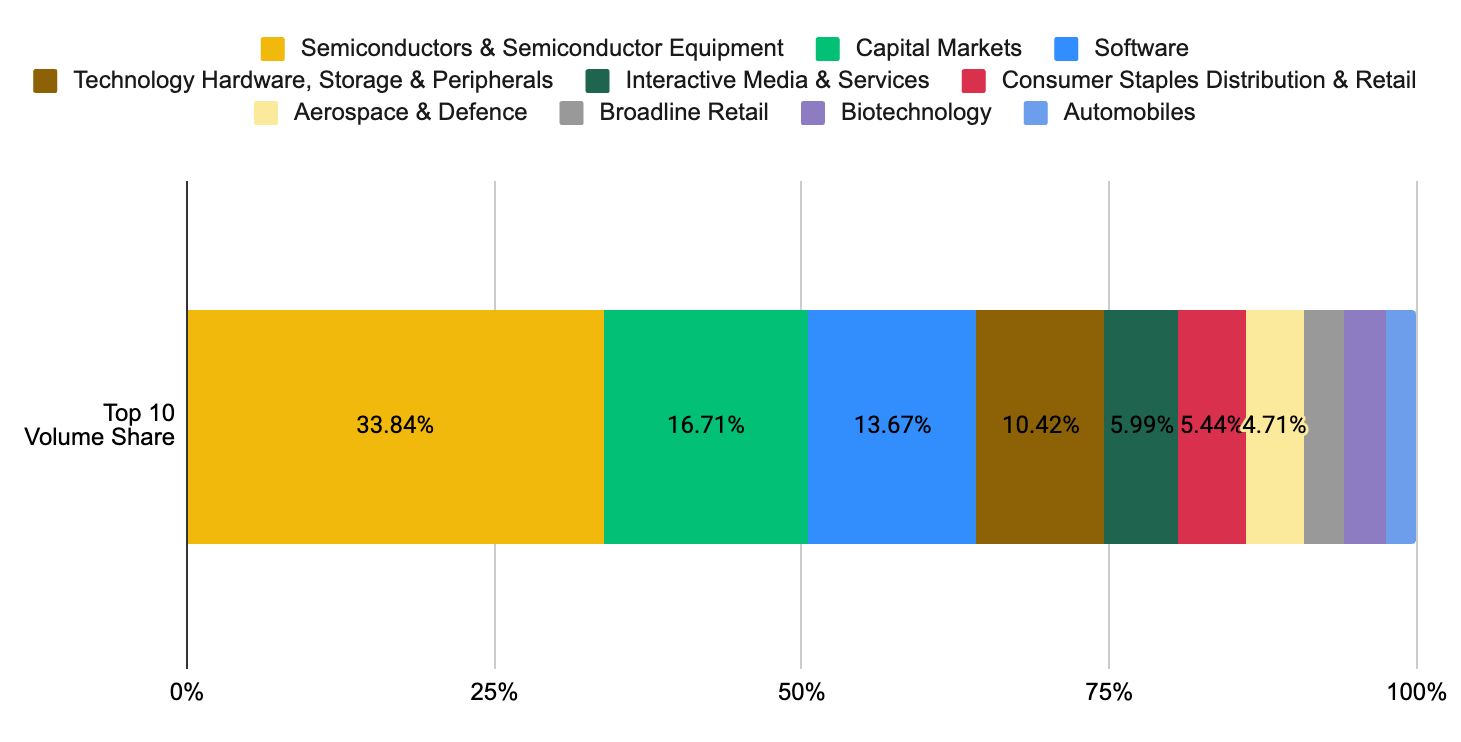
거래 활동은 포트폴리오 배분과 밀접하게 일치합니다. 거래량 비중 기준 상위 10개 산업은 Binance 투자자들이 실제로 보유하고 있는 주요 업종과 거의 동일합니다.
이는 서로 무관한 테마 사이에서 단기적으로 자금을 이동시키는 거래라기보다 기존 포지션을 구축하거나 확대하는 거래가 중심임을 시사합니다.
9월 거래량 기준 산업별 비중은 다음과 같습니다.
- 반도체: 33.84%
- 자본시장: 16.71%
- 소프트웨어: 13.67%
- 기술 하드웨어: 10.42%
상위 3개 산업이 전체 상위 10개 산업 거래량의 약 64%를 차지합니다. 기술 하드웨어가 그 뒤를 잇고 있으며, 이는 앞서 설명한 보유 비중 감소와도 일치합니다. 자금 흐름을 해석할 때 보유 포지션과 거래량이 같은 방향으로 움직인다는 점은 중요합니다.
투자자들이 비중을 늘리고 있는 산업에 거래량까지 집중된다면, 해당 자금 흐름은 단순한 빈번한 매매보다는 실제 투자 확신을 반영할 가능성이 높습니다.
Pre-IPO 무기한선물과 거래상대방 리스크
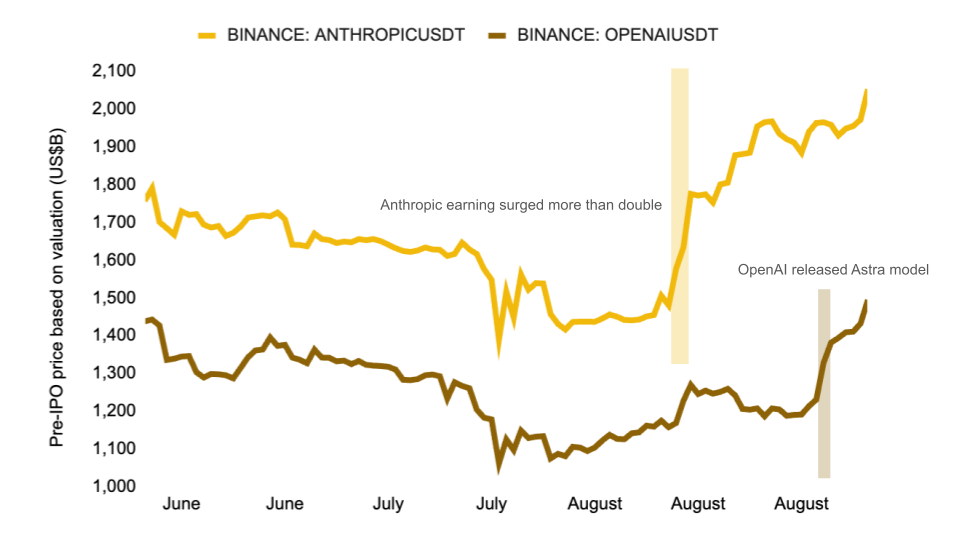
Binance의 Pre-IPO 무기한선물은 다른 주요 플랫폼에서는 접근하기 어려운 비상장기업의 기업가치에 투자할 수 있도록 합니다. 관련된 두 기업 모두 해당 기간 뉴스에 따라 가격이 재평가됐습니다.
Anthropic은 분기 매출이 두 배 이상 증가하고 소폭의 영업이익 흑자를 기록했다고 발표한 뒤 8월 한 달 동안 약 35% 상승했습니다. OpenAI는 최신 프런티어 모델인 Astra 출시 이후 9월 초 약 23% 상승했습니다.
이는 모델 출시가 시장에서 즉각적으로 평가된 사례입니다. 이 움직임은 단순한 거래 기회 이상의 의미를 갖습니다. 두 기업이 하이퍼스케일러 AI 매출의 상당 부분을 사실상 뒷받침하고 있기 때문입니다.
Wells Fargo는 Microsoft AI 매출의 70% 이상이 이 두 AI 랩과 연계돼 있다고 추정합니다. Barclays는 Amazon의 비중을 73%로 추정합니다. UBS는 두 기업이 2026년 Google Cloud 전체 매출의 28%를 차지하며, 2027년에는 48% 이상으로 상승할 것으로 전망합니다. Oracle이 OpenAI와 체결한 3,000억 달러 규모 계약은 Oracle의 전체 6,380억 달러 수주잔고 가운데 약 절반을 차지합니다.
따라서 실제 집중도는 표면적인 자본적지출 수치가 보여주는 것보다 훨씬 높습니다. 그리고 이 집중은 다각화된 고객군이 아니라 두 개의 비상장 거래상대방에 집중돼 있습니다.
두 AI 랩 중 하나라도 성장세가 크게 둔화할 경우 그 충격은 다음과 같은 경로를 따라 전파될 수 있습니다.
AI 랩 성장 둔화 → 하이퍼스케일러 AI 매출 둔화 → Oracle 수주잔고 가치 저하 → 인프라 확장 자금을 조달한 벤더 지원형 유동화 상품으로 리스크 전이
현재 Pre-IPO 무기한선물은 투자자가 이러한 특정 익스포저를 직접적으로 헤지할 수 있는 몇 안 되는 상품 중 하나입니다.
결론
AI 수요 자체가 둔화하고 있다는 증거는 아직 제한적입니다. 토큰 사용량과 클라우드 수주잔고는 빠르게 증가하고 있으며, 에이전틱 AI 확산은 장기적인 인프라 수요를 추가로 뒷받침하고 있습니다.
다만 성능 단위당 비용이 빠르게 낮아지는 동시에 CAPEX가 영업현금흐름을 넘어선 만큼, 시장의 관심은 이제 투자 규모 자체에서 해당 투자가 실제 매출과 현금흐름으로 얼마나 빠르게 전환되는지로 이동하고 있습니다.
이에 따라 AI 투자 역시 단일한 하드웨어 테마보다는 기업별 수익화 능력과 산업별 2차 수혜 여부에 따라 차별화되는 단계로 진입하고 있습니다. 반도체에서 소프트웨어, 자본시장, 전력 및 산업재 등으로 나타나는 자금 이동은 AI 투자 사이클의 종료라기보다 수혜 범위가 확대되는 과정으로 해석할 수 있습니다.
향후 핵심 변수는 AI 수요의 존재 여부보다 대규모 인프라 투자를 정당화할 만큼 빠른 매출 전환과 자본 효율성을 입증할 수 있는지 여부가 될 전망입니다.
면책 고지: 본 콘텐츠는 일반 정보 제공 및 교육 목적만을 위해 "있는 그대로" 제공되며, 어떠한 종류의 진술이나 보증도 포함하지 않습니다. 본 콘텐츠는 금융, 법률 또는 기타 전문 자문으로 해석되어서는 안 되며, 특정 상품이나 서비스의 구매를 권유하기 위한 목적도 아닙니다. 필요할 경우 적절한 전문 자문가로부터 별도의 조언을 구하시기 바랍니다. 본 콘텐츠가 제3자 기고자에 의해 제공된 경우, 해당 견해는 제3자 기고자의 의견이며 고팍스의 견해를 반드시 반영하는 것은 아닙니다. 가상자산 가격은 변동성이 클 수 있습니다. 투자금의 가치는 하락하거나 상승할 수 있으며, 투자 원금을 회수하지 못할 수도 있습니다. 투자 결정에 대한 책임은 전적으로 본인에게 있으며, 고팍스 아카데미는 귀하에게 발생할 수 있는 어떠한 손실에 대해서도 책임을 지지 않습니다.