월간 시장 인사이트: 유동성의 귀환과 시장의 재평가

01 / 핵심 요약
- 전체 가상자산 시가총액은 2026년 들어 가장 강한 ETF 자금 유입에 힘입어 17.6% 상승한 2.70조 달러를 기록했습니다. 다만 이번 랠리의 본질은 금리 트레이드에 가까웠습니다. 미 재무부의 국채 바이백 확대가 금리에서 달러로 압력을 전이시켰고, 8월 28일 워시의 매파적 잭슨홀 기조연설 이후 시장은 9월에 반영했던 가격 변화의 약 60%를 단 하루 만에 되돌렸습니다. 숏 포지션이 상당 부분 청산되고 금리 인상 확률이 60%에 근접한 만큼, 향후 랠리의 지속 가능성은 완화적 Fed가 아닌 긴축적 Fed 환경에서도 현물 및 ETF 수요가 유지되는지에 달려 있습니다.
- BTC는 7일간 24.8% 상승하며 2020년 이후 주간 수익률 기준 상위 1%에 해당하는 움직임을 기록했습니다. 과거 유사한 7개 사례에서는 모두 한 달 뒤 가격이 더 높았으며, 이 중 6개 사례에서는 두 달 뒤에도 상승해 평균 2개월 수익률이 18.3%였습니다. 다만 표본이 적어 이를 직접적인 예측 지표로 해석하기보다는 방향성을 보여주는 참고 지표로 보는 것이 적절합니다. 또한 이번 상승의 상당 부분을 이끌었던 숏 스퀴즈 동력은 이미 상당 부분 소진됐습니다.
- 주식과 가상자산을 함께 보유한 투자자들의 포트폴리오 내 가상자산 비중은 64%에서 72%로 상승했고, 스테이블코인 배분은 22% 감소했습니다. TradFi-Perps의 거래량 비중도 40%에서 20%로 하락했습니다. 이용자들은 가용 자금을 가상자산에 투입했으며, 거래 활동 역시 다시 크립토 페어로 이동했습니다.
- Anthropic 상장이 가까워질 것이라는 기대 속에 8월 Anthropic 연계 Pre-IPO 시장도 상승했습니다. ANTHROPICUSDT의 내재 기업가치는 장중 약 2조 달러까지 상승한 뒤 8월 31일 1.9조 달러로 마감했습니다. 이는 Anthropic의 Series H 기업가치의 약 두 배이며, 보고된 연환산 매출의 약 30배입니다. 보다 넓게 보면 Binance의 Pre-IPO 상품은 기존에는 사모시장 기관투자자에게 집중돼 있던 투자 테마에 대한 접근성을 확대하는 동시에, 상장 전에도 투명한 24시간 가격 발견 기능을 제공합니다.
- 주말 TradFi 무기한선물 거래량은 1월 이후 약 12배 증가해 8월 530억 달러에 도달했으며, Binance가 가장 큰 비중을 차지했습니다. 이는 주말 거래가 지속적인 크로스에셋 익스포저를 제공하는 독립적인 시장으로 발전하고 있음을 보여줍니다. 전통 금융시장이 평일 거래시간을 연장하더라도 주말에는 약 49시간의 연속적인 거래 공백이 남습니다. 이에 따라 24/7 거래소가 시장 재개 전까지 수요와 새로운 정보를 가격에 반영하는 역할을 담당하게 됩니다.
02 / 가상자산 시장 성과
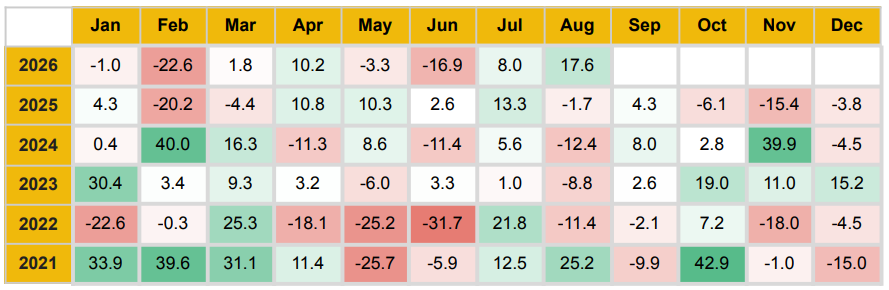
8월 전체 가상자산 시가총액은 17.6% 증가한 2.70조 달러를 기록했습니다. 7월과 달리 이번 상승은 단순히 매도자가 사라졌기 때문이 아니라 실질적인 자금 유입에 의해 주도됐습니다.
현물 비트코인 ETF에는 35.2억 달러가 유입됐습니다. 이는 2025년 10월 이후 가장 강한 월간 실적이며, 7월의 1.72억 달러에서 크게 증가한 수치입니다. 특히 8월 17일부터 27일까지 9거래일 연속 순유입이 이어졌습니다.
이에 따라 ETF의 연초 이후 누적 적자는 52.9억 달러에서 17.7억 달러로 약 3분의 2 축소됐으며, 월간 거래대금이 49% 증가한 586.3억 달러를 기록하는 동안 순자산은 31% 증가했습니다.
이더리움 ETF 역시 같은 흐름을 보였습니다. 8월 28일까지 한 주 동안 8.24억 달러가 유입돼 2026년 최고 기록을 세웠습니다.
비트코인을 제외한 가상자산 시장의 시가총액 역시 다시 약 1조 달러를 회복했습니다. 그러나 알트코인 시즌 지수는 기준선 75에 크게 못 미치는 37에 머물렀으며 BTC 도미넌스도 약 59.7%를 유지하고 있어, 본격적인 알트코인 로테이션이 시작됐다고 보기는 어렵습니다.
7월 물가는 두 달 연속 둔화했습니다. 헤드라인 인플레이션은 3.4%, 근원 인플레이션은 2.5%로 각각 0.1%p 하락했으며, 관련 네 가지 지표 모두 시장 컨센서스에 부합했습니다. 4월 기록했던 3.8% 고점에서의 하락 흐름도 이어졌습니다.
더 큰 변화는 노동시장에서 나타났습니다. 7월 비농업 고용은 2만3,000명 감소했습니다. 직전 12개월 평균 증가폭이 3만4,000명이었다는 점과 대조적입니다. 5월 고용은 6만6,000명, 6월은 3만7,000명 하향 수정됐습니다. 평균 시간당 임금 상승률도 전년 대비 3.2%로 낮아져 2021년 5월 이후 최저를 기록했습니다.
미국 30년물 국채 금리는 2007년 이후 최고 수준에 도달했고, 재무부는 장기물 바이백 프로그램의 회당 최대 규모를 40억 달러로 두 배 확대했습니다.
BTC가 6만3,000달러에서 상승한 과정은 세 단계로 전개됐습니다.
첫째, Strategy가 우선주 배당 재원을 마련하기 위해 평균 63,957달러에 1,638 BTC를 매도하면서 약 6주간 이어진 BTC 매수 공백이 연장됐고, 초기 상승세가 제한됐습니다.
둘째, 8월 7일 고용지표 발표 이후 BTC는 65,100달러까지 상승했고, 비트코인 ETF에는 한 주 동안 8.535억 달러가 유입됐습니다. 이는 4월 중순 이후 최대 규모였습니다. 그러나 예상에 부합한 CPI 발표 이후 매수세는 다시 둔화했습니다. 그다음 주에는 ETF가 3.92억 달러 순유출로 전환됐고, Polymarket의 CLARITY 관련 확률은 시장 개설 이후 최저인 13%까지 하락했습니다.
세 번째 상승 동력은 거시경제였습니다. 8월 19일 국채 금리가 급락하면서 약 27억 달러 규모의 숏 포지션이 청산됐습니다. BTC는 11.5% 급등해 71,834달러에 도달했습니다.
시장에서는 트럼프가 백악관에서 크립토 업계 경영진들을 만났으며 수정된 CLARITY Act의 통과를 촉구했다는 보도도 소화했습니다. 이후 BTC는 8월 25일 81,000달러를 돌파하며 3개월여 만에 처음으로 80,000달러 위에 올라섰습니다.
8월 28일 워시의 잭슨홀 기조연설은 단기 시장 전망을 다시 바꿨습니다. Polymarket에서 9월 금리 인상 확률이 약 60%까지 상승했고, BTC는 하루 만에 3% 하락했습니다.
9월에는 주요 이벤트들이 집중돼 있습니다.
- 9월 4일: 고용지표
- 9월 11일: CPI
- 9월 15일: CLARITY 법안 종결투표(cloture vote)
- 같은 시기: FOMC 첫날 및 새로운 점도표 발표
결국 핵심 질문은 8월의 자금 유입이 금리 하락에 따른 일시적인 숏 스퀴즈였는지, 아니면 투자자들의 본격적인 시장 재진입이었는지입니다.
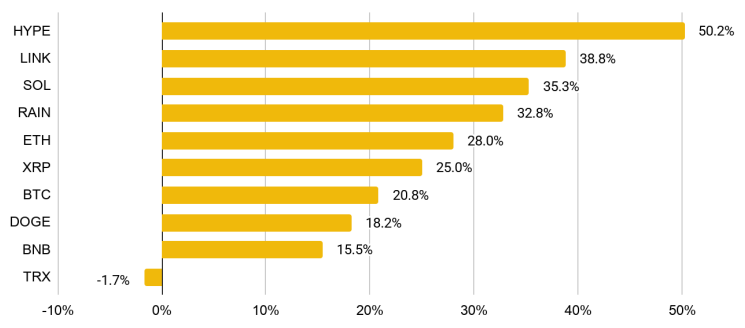
성과 순으로 보면 다음과 같습니다.
◆ HYPE +50.2%
7월 최악의 성과를 기록했던 HYPE는 8월 최고 성과 자산으로 반전했습니다. 8월 19일 트럼프가 CFTC 위원장 Michael Selig이 Hyperliquid를 미국 내 제도권으로 편입하기 위해 노력하고 있다고 언급한 뒤 HYPE는 당일 23% 상승한 71.50달러를 기록했습니다.
Hyperliquid 관련 ETP 세 종목도 각각 약 20% 상승했고 Hyperliquid Strategies는 30% 올랐습니다. 다만 이후 공식 신청이나 승인 절차가 진행되지는 않았습니다.
◆ LINK +38.8%
LINK는 약 8.20달러, 200일 이동평균선 아래의 낮은 가격대에서 8월을 시작한 뒤 38.8% 상승했습니다.
Standard Chartered는 8월 10일 Chainlink에 대한 커버리지를 개시하며 2030년 목표가격 200달러를 제시했습니다. Chainlink Reserve는 약 139,956 LINK를 바이백했으며, Circle은 Chainlink를 핵심 오라클로 사용하는 Arc 메인넷을 9월 16일 출시한다고 확인했습니다.
◆ SOL +35.3%
SOL은 35.3% 상승하며 2월 이후 처음으로 100달러를 회복했습니다. 8월 31일까지 한 주 동안 SOL 현물 ETF에는 1.53억 달러가 유입돼 2025년 10월 상품 출시 이후 최대 주간 순유입을 기록했습니다. 8월 전체로도 1.74억 달러가 유입돼 출시 이후 최고의 월간 실적을 기록했고, 누적 순유입은 13억 달러를 넘어섰습니다.
Charles Schwab은 8월 27일 자사의 가상자산 계좌에 SOL을 추가할 계획이라고 밝혔습니다.
◆ RAIN +32.8%
RAIN은 32.8% 상승하며 사상 최고가를 기록했습니다.
첫 DAO 투표를 통해 8월 25일 74억 개, 약 1.08억 달러 상당의 토큰을 소각했습니다. 이는 같은 달 최대 규모였던 5.6896억 달러 상당의 토큰 언락 충격을 일부 흡수했습니다. 해당 언락은 8월 전체 12.8억 달러 규모 언락의 44% 이상을 차지했습니다.
◆ ETH +28.0%
ETH는 28.0% 상승하며 1월 말 이후 처음으로 2,500달러를 돌파했습니다. 8월 28일까지 한 주간 ETH 현물 ETF에는 8.24억 달러가 유입됐습니다. 이는 2025년 10월 이후 최고의 주간 실적이자 2026년 최고 기록입니다.
BlackRock의 ETHA가 이 가운데 5.67억 달러를 차지했으며, 9거래일 연속으로 총 10.2억 달러가 유입됐습니다. 이는 해당 기간 전체 ETH ETF 자금 유입의 약 72%에 해당합니다.
◆ XRP +25.0%
XRP는 8월 한 달 동안 25.0% 상승해 1달러 아래에서 8월 22일 1.70달러까지 올랐습니다. 8월 28일까지 한 주 동안 XRP 현물 ETF에는 1.1049억 달러가 유입돼 2025년 12월 이후 최대 주간 순유입을 기록했습니다.
그러나 매월 에스크로에서 순증하는 2억~4억 XRP는 ETF의 1.09억 XRP 매수 규모를 여전히 초과합니다. 9월 1일 예정된 10억 XRP 언락을 앞두고 공급 부담도 남아 있습니다.
◆ BTC +20.8%
BTC는 20.8% 상승했습니다. 8월 25일 81,000달러를 넘어섰고 27일에는 81,455달러까지 상승하며 3개월 만의 최고치를 기록했습니다. 다만 Strategy는 같은 기간 1,638 BTC 순매도 상태였으며 약 6주 동안 BTC를 추가 매수하지 않았습니다.
◆ DOGE +18.2%
DOGE는 0.069달러에서 0.10달러로 18.2% 상승하며 3개월 만의 최고치를 기록했습니다.
그러나 이번 상승은 DOGE 자체에 대한 자금 유입보다는 시장 전반의 랠리에 따른 영향이 컸습니다. DOGE 현물 ETF의 월간 순유입액은 100만 달러 미만에 그쳤습니다.
◆ BNB +15.5%
BNB는 15.5% 상승했습니다. 8월 20일 600~620달러의 박스권을 돌파했고 약 725달러까지 상승했습니다.
25일에는 Pasteur 하드포크가 활성화됐으며 공급량이나 소각 정책을 변경하지 않고도 테스트 기준 처리량을 1,237 TPS에서 2,324 TPS로 끌어올렸습니다.
◆ TRX -1.7%
TRX는 상위 10개 가상자산 가운데 유일하게 하락해 1.7% 떨어졌습니다. 네트워크에서는 2분기 사상 최대인 2.1조 달러 규모의 USDT 전송이 처리됐고 수수료 수익도 15.9% 증가한 6.994억 달러를 기록했습니다.
그럼에도 스테이킹된 TRX는 457억 개로 감소했고, 6개 분기 연속 증가했던 스테이킹 비율도 48.2%로 하락했습니다. 결과적으로 유통 가능 물량이 증가했지만 TRX는 시장 전반의 랠리에 동참하지 못했습니다.
2.1 스테이블코인
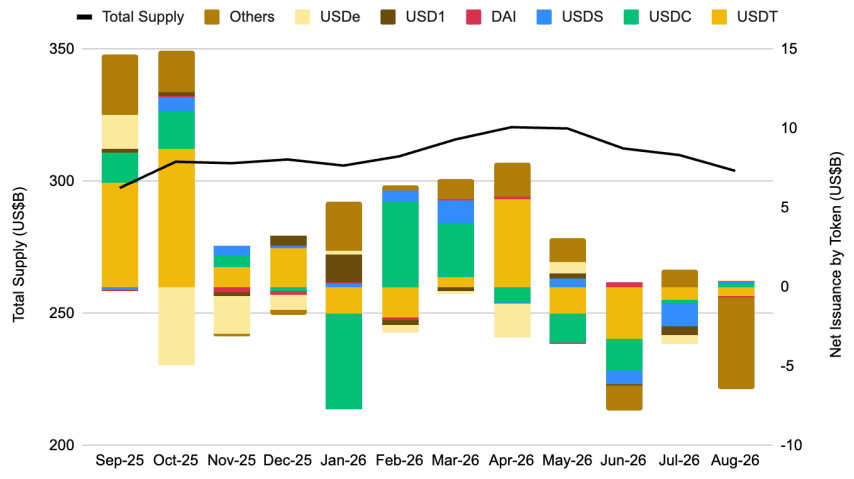
전체 스테이블코인 시가총액은 7월 3,099억 달러에서 8월 3,039억 달러로 1.93% 감소했습니다.
USDT가 감소세를 주도했습니다.
- USDT: 5.95억 달러 감소 → 1,827억 달러
- USDC: 2.36억 달러 증가 → 742억 달러
- USDS: 1.28억 달러 증가 → 68억 달러
- DAI: 4,100만 달러 감소
- USD1: 1,600만 달러 감소
이달의 가장 중요한 변화는 규제였습니다.
미 재무부는 8월 중순 GENIUS Act에 관한 NPRM(규칙제정안 사전통지)을 발표해 미국에서 누가 합법적으로 결제용 스테이블코인을 발행하거나 판매할 수 있는지를 정의했습니다.
현재 어느 국가나 관할권에도 상호인정(reciprocity) 결정이 내려지지 않았습니다. 이에 따라 USDT는 미국 기업을 대상으로 규제를 충족하며 사업을 전개할 수 있는 명확한 경로가 없는 상태이며, Tether 역시 상당한 규모의 준비자산 구조조정이 필요할 가능성이 있습니다.
다만 2028년 7월까지의 유예기간으로 인해 실제 집행은 미뤄져 있습니다. 시장점유율 변화는 이미 나타나고 있습니다. 미국 거래소 거래량에서 USDT가 차지하는 비중은 1월 72%에서 약 64%로 하락했으며, USDC는 같은 기간 18%에서 26%로 상승했습니다.
2.2 토큰화 실물자산(RWA)
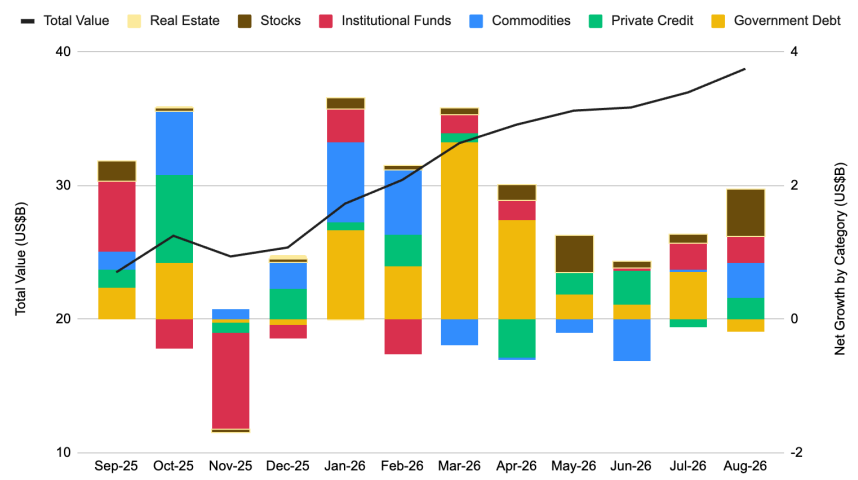
2026년 8월 전체 RWA 자산 규모는 약 387억 달러를 기록했습니다. 전월 대비 4.8% 증가해 7월의 3.2%보다 성장 속도가 빨라졌으며, 자산군별 성장 구성도 달라졌습니다. 가장 큰 절대 증가액을 기록한 것은 주식이었습니다.
- 주식: +6.85억 달러(+36.0%) → 25.9억 달러
- 원자재: +5.23억 달러(+11.3%) → 51.4억 달러
- 기관 펀드: +4.10억 달러(+5.3%) → 82.1억 달러
- 사모신용: +3.15억 달러(+6.4%) → 52.6억 달러
- 부동산: +11.8%
- 국채: -1.91억 달러(-1.1%) → 173억 달러
7월 감소했던 사모신용은 다시 성장세로 전환했습니다. 반면 7월 상승을 주도했던 국채는 유일하게 감소한 자산군이었습니다.
03 / 이달의 차트
유동성이 돌아오면서 BTC의 24.8% 주간 상승률은 2020년 이후 상위 1%에 진입
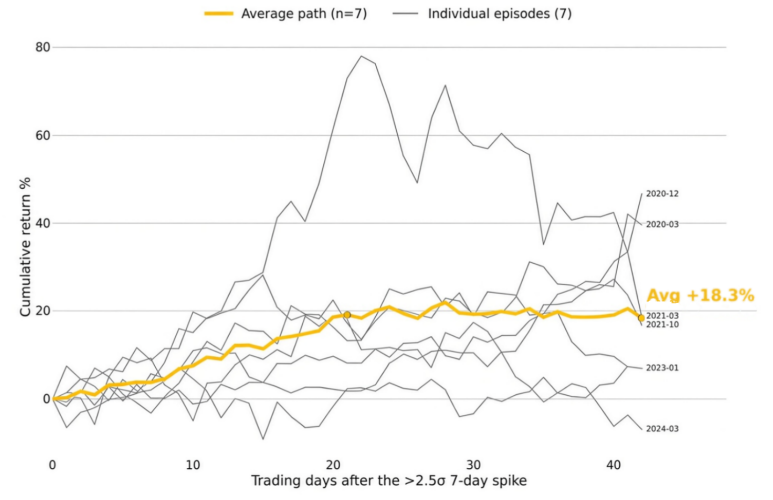
BTC가 7일 동안 24.8% 상승해 80,000달러에 도달한 움직임은 2020년 이후 주간 수익률 분포 기준 2.5시그마(σ)에 해당하며, 전체 분포 상위 1%에 위치합니다.
촉매는 크립토 시장 고유 요인보다는 거시경제였습니다. 미국 30년물 국채 금리가 5.34%에 도달한 상황에서 재무부가 예상 밖으로 장기 국채 바이백 규모를 두 배 확대했습니다.
시장은 이를 채권시장 스트레스에 대한 대응으로 해석했습니다. 고용지표가 약화되면서 인플레이션이 남아 있는 상황에서 Fed가 추가 긴축을 단행할 여지도 축소되고 있었습니다.
결과적으로 압력은 국채 금리에서 달러로 이동했고 BTC 가격도 이에 맞춰 재평가됐습니다. BTC는 이자가 발생하지 않는 자산이기 때문에 달러 약세와 현금·채권의 예상 실질수익률 하락으로부터 수혜를 받았습니다.
과거 동일한 수준의 주간 상승이 발생했던 7개 사례를 보면 모두 한 달 뒤 BTC 가격이 더 높았습니다. 7개 중 6개에서는 두 달 뒤에도 가격이 상승했으며, 평균 2개월 수익률은 18.3%였습니다.
시장 포지셔닝도 상승폭을 증폭시켰습니다. BTC는 수개월 동안 약 69,000달러인 200일 이동평균선과 주요 투자자 원가대 아래에 머물렀으며, 현물 거래량도 수년 내 최저 수준이었습니다. 이에 따라 시장 포지셔닝은 방어적이고 한쪽 방향으로 치우쳐 있었습니다.
수요가 돌아오자 저항은 거의 없었습니다.
- 사상 최대인 27억 달러 규모 숏 포지션 청산
- ETF는 한 주 동안 19.2억 달러 순유입, 최근 10개월 최고
- 현물과 무기한선물 수요가 2025년 10월 고점 이후 처음으로 동시에 플러스로 전환
마지막 항목이 특히 중요합니다. 이는 이번 랠리가 단순한 숏 강제청산만으로 만들어진 것이 아니라 현물시장과 파생상품시장 모두에서 실질적인 매수 수요가 발생했다는 것을 의미합니다. 이를 통해 확인되는 점은 가상자산 시장이 여전히 유동성 환경에 매우 민감하다는 것입니다.
BTC는 불과 72시간 만에 주식 대비 약 3개월간의 언더퍼폼을 만회했습니다. 이는 BTC 상승분의 상당 부분이 매우 적은 수의 거래일에 집중될 수 있음을 다시 보여줍니다.
또한 BTC와 Nasdaq 간 상관관계가 약해지고 있다는 점은 AI 주도 주식 익스포저와 함께 하드애셋 성격의 분산투자 수단으로 활용될 여지가 있음을 시사합니다. 다만 이미 대부분의 약세 포지션이 청산된 만큼 숏 스퀴즈에 의한 추가 상승 동력은 상당 부분 소진된 것으로 보입니다.
따라서 향후 몇 주 동안 상승세가 지속될 수 있는지는 점점 더 현물 및 ETF의 실제 매수 수요에 달려 있습니다. 이 정도 속도의 랠리 이후에는 급격한 조정 역시 충분히 합리적인 기본 시나리오입니다.
단기 전망은 워시의 잭슨홀 발언과 9월 FOMC 이전 발표될 고용 및 CPI 데이터에 의해 좌우될 가능성이 높습니다.
비트코인의 8월 랠리로 투자자 포트폴리오 내 가상자산 비중이 3개월 최고치로 상승
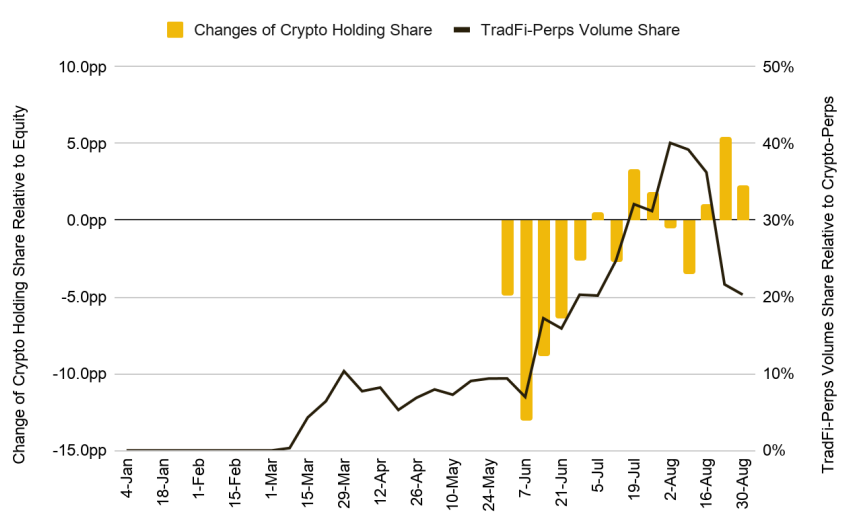
8월 말 BTC가 80,000달러를 돌파했습니다. 5월 중순 이후 처음이었습니다. 이는 가상자산과 주식을 모두 보유한 Binance 이용자들의 자산 배분에도 변화를 가져왔습니다.
해당 이용자 집단에서 가상자산과 주식을 합친 전체 보유자산 중 가상자산 비중은 8월 23일까지 한 주 동안 64%에서 70%로 상승했습니다. Binance가 5월 말 직접 주식 거래 서비스를 출시한 이후 최대 주간 상승폭이었습니다. 8월 30일까지 이 비중은 추가로 상승해 72%를 유지했습니다.
중요한 점은 이것이 주식에서 가상자산으로의 단순한 로테이션이 아니었다는 것입니다. 같은 이용자들의 주식 보유액 역시 계속 증가했습니다. 다만 가상자산 보유액이 약 60% 증가하면서 더 빠르게 성장했습니다.
동시에 해당 집단의 스테이블코인 비중은 22% 감소했습니다. 이는 기존 위험자산을 재배치한 것이 아니라 대기자금을 새롭게 가상자산에 투입했다는 것을 시사합니다.
파생상품에서도 비슷한 변화가 나타났습니다. 1월 거의 0%였던 TradFi-Perps는 8월 초 전체 무기한선물 거래량의 최대 40%까지 성장했지만, 8월 30일에는 다시 20%까지 하락했습니다.
절대 거래량을 보면 변화가 더욱 명확합니다.
- TradFi-Perps: 8월 첫째 주 1,450억 달러 → 월 중순 930억 달러
- 크립토 무기한선물: 8월 23일까지 한 주 동안 4,210억 달러
즉 투자자들이 주식을 버리고 있는 것은 아닙니다. 기존 주식 익스포저 위에 크립토 익스포저를 추가하고 있습니다.
Anthropic 상장 기대가 가까워지며 Pre-IPO 기업가치 사상 최고치 기록
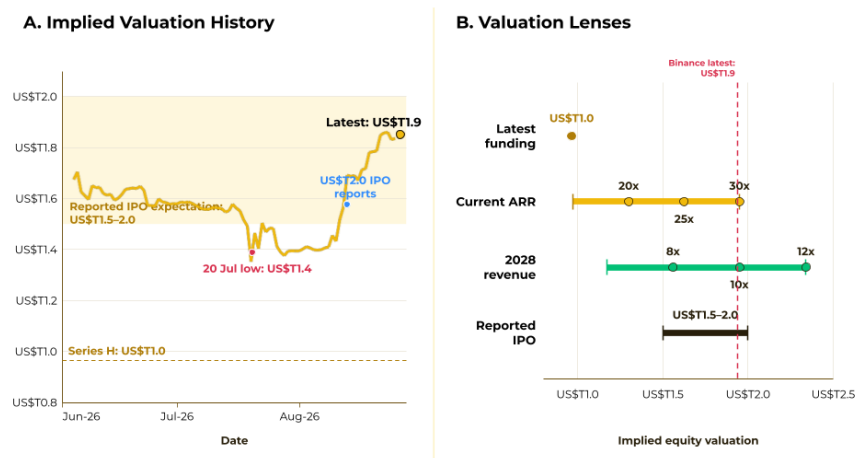
Anthropic의 상장이 임박했다는 기대는 8월 Anthropic 연계 Pre-IPO 시장의 중요한 촉매가 됐습니다.
회사가 노동절 이후 투자설명서를 공개할 계획이며, 9월 말 또는 10월 초 상장 가능성이 있다는 보도는 IPO 일정에 대한 시장의 가시성을 높였습니다. 이는 ANTHROPICUSDT에 대한 새로운 수요를 뒷받침했을 가능성이 높습니다.
해당 계약의 내재 기업가치는 월중 한때 2조 달러에 도달하며 새로운 최고치를 기록했고, 8월 31일에는 1.9조 달러로 마감했습니다. 이는 Anthropic의 Series H 기업가치인 1조 달러의 약 두 배입니다.
또한 보고된 연환산 매출 650억 달러의 약 30배, 혹은 회사의 2028년 예상 매출 중간값 대비 약 10배에 해당하는 밸류에이션입니다.
보다 넓게 보면 Binance의 Pre-IPO 상품은 기존에는 사모시장 기관투자자에게 집중돼 있던 투자 테마에 대한 접근성을 확대합니다.
24시간 거래, 투명한 가격 책정, 롱·숏 양방향 포지션 구축 기능을 통해 상장 이전에도 시장의 기대를 실시간으로 집계하고 가격 발견(price discovery)을 가능하게 합니다.
주말 TradFi 무기한선물 거래량 12배 증가
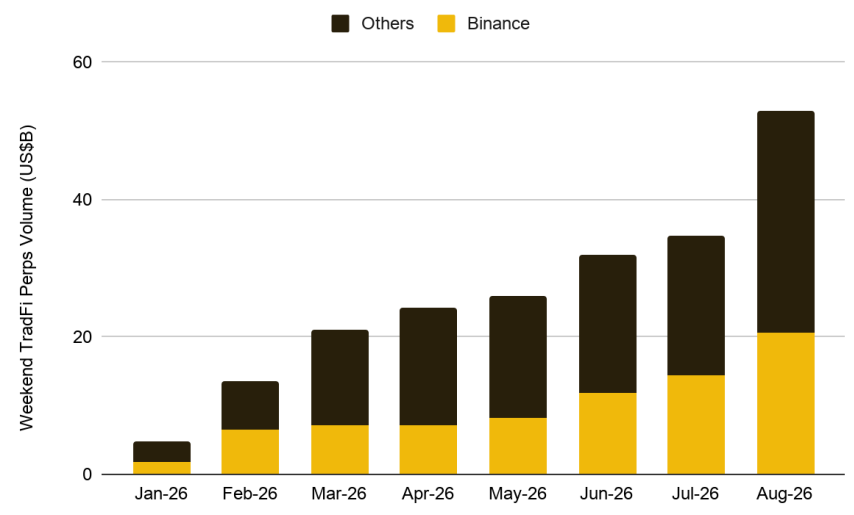
가상자산 거래소의 주말 TradFi 무기한선물 거래량은 1월 약 50억 달러에서 8월 530억 달러로 증가했으며, Binance가 가장 큰 비중을 차지했습니다. 이러한 수요는 금융시장의 지속적인 접근성 공백에서 발생합니다.
미국 주식 정규 거래시간은 일주일 전체 시간의 약 19.3%에 불과하지만 전체 거래량의 약 89.2%가 이 시간에 발생합니다. 시간외 거래 확대는 평일의 일부 공백을 해소하지만, 야간에는 유동성이 급격히 감소합니다.
더구나 주말에는 여전히 연속된 49시간의 시장 폐장 구간이 남습니다. 이 공백이 중요한 이유는 정보가 거래소 운영시간에 맞춰 발생하지 않기 때문입니다.
기업 실적은 일반적으로 정규 거래시간 밖에 발표되며, Binance Research가 조사한 주요 미국 거시경제 지표 발표 역시 대부분 정규장 이외 시간에 이뤄졌습니다.
주말에는 문제가 더 커집니다. 기초자산이 상장된 전통 금융시장이 문을 닫은 상태에서도 예상하지 못한 사건이 발생할 수 있기 때문입니다. 시장을 크게 움직이는 이벤트가 발생했을 때 주말 거래의 역할은 더욱 명확해집니다.
올해 들어 주말 TradFi-Perp 거래량은 평균적으로 평일 거래량의 17.1% 수준이었으나, 시장을 크게 움직인 몇몇 주말에는 이 비율이 약 40%까지 상승했습니다.
최근 사례 중 하나는 지정학적 리스크가 완화됐던 시점이었습니다. 상장된 원유 선물시장은 문을 닫아 있었지만 CLUSDT는 주말 내내 계속 거래됐습니다. 그 결과 시장의 가격 재조정이 이미 상당 부분 진행된 상태에서 WTI는 월요일 개장 시 전주 금요일 종가보다 7.7% 낮은 가격으로 거래를 재개했습니다.
이는 전통 금융시장이 평일 거래시간을 계속 확대하더라도, 주말 자체가 크로스에셋 익스포저를 거래하는 독립적인 시장 구간으로 발전하고 있음을 보여줍니다.
결론
8월 가상자산 시장의 반등은 금리와 달러 환경 변화에 따른 숏 스퀴즈에서 시작됐지만, 현물과 ETF로 실제 자금이 유입되면서 단순한 포지션 청산 이상의 수요도 확인됐습니다.
다만 약세 포지션이 상당 부분 해소된 만큼, 앞으로의 상승 지속 여부는 매크로 환경 변화보다 현물 및 ETF를 통한 신규 자금 유입이 얼마나 이어지는지에 더 크게 좌우될 전망입니다.
동시에 스테이블코인 점유율 변화, RWA 성장, 주말 TradFi 무기한선물 거래 확대는 가상자산 시장의 범위가 단순한 토큰 가격 거래를 넘어 점차 넓어지고 있음을 보여줍니다.
단기적으로는 통화정책과 자금 흐름에 대한 민감도가 여전히 높은 가운데, 중장기적으로는 전통 금융과 온체인 시장 간 경계가 지속적으로 낮아지는 흐름에 주목할 필요가 있습니다.
면책 고지: 본 콘텐츠는 일반 정보 제공 및 교육 목적만을 위해 "있는 그대로" 제공되며, 어떠한 종류의 진술이나 보증도 포함하지 않습니다. 본 콘텐츠는 금융, 법률 또는 기타 전문 자문으로 해석되어서는 안 되며, 특정 상품이나 서비스의 구매를 권유하기 위한 목적도 아닙니다. 필요할 경우 적절한 전문 자문가로부터 별도의 조언을 구하시기 바랍니다. 본 콘텐츠가 제3자 기고자에 의해 제공된 경우, 해당 견해는 제3자 기고자의 의견이며 고팍스의 견해를 반드시 반영하는 것은 아닙니다. 가상자산 가격은 변동성이 클 수 있습니다. 투자금의 가치는 하락하거나 상승할 수 있으며, 투자 원금을 회수하지 못할 수도 있습니다. 투자 결정에 대한 책임은 전적으로 본인에게 있으며, 고팍스 아카데미는 귀하에게 발생할 수 있는 어떠한 손실에 대해서도 책임을 지지 않습니다.